Indonesia di Persimpangan: Ketika IHSG Tertekan dan MSCI Mengirim Sinyal Keras
Oleh Dr. Husnul Khatimah, S.E., M.Si. (Dekan FEB UM Indonesia)
Ada saat ketika gejolak pasar keuangan hanya dipandang sebagai dinamika biasa. Namun, tekanan yang terjadi di pasar keuangan Indonesia pada pertengahan Oktober 2026 memberikan pesan yang jauh lebih serius. Bukan hanya karena Indeks Harga Saham Gabungan (IHSG) mengalami tekanan sangat tajam, tetapi juga karena pada saat yang hampir bersamaan MSCI membuka konsultasi mengenai usulan perubahan klasifikasi pasar Indonesia dari Emerging Market menjadi Standalone Market.
Peristiwa ini penting karena MSCI bukan sekadar penyedia indeks saham. Indeks MSCI menjadi salah satu acuan utama bagi investor global dalam menentukan alokasi investasi. Ketika status suatu negara berubah, persoalannya bukan hanya label, melainkan juga menyangkut persepsi terhadap kualitas pasar, likuiditas, tata kelola, transparansi, dan kemudahan investor global untuk masuk maupun keluar dari pasar tersebut.
Namun demikian, satu hal perlu ditegaskan: Indonesia belum resmi diturunkan menjadi Standalone Market. MSCI baru membuka proses konsultasi dan masih memberikan ruang bagi adanya perbaikan yang dapat memengaruhi keputusan akhir. (MSCI Inc.)
Ekonomi Riil Indonesia Belum Runtuh
Di tengah gejolak pasar keuangan, penting untuk membedakan antara kondisi ekonomi riil dan kondisi pasar keuangan.
Dari sisi ekonomi makro, Indonesia sebenarnya masih memiliki fondasi yang relatif kuat. Badan Pusat Statistik mencatat ekonomi Indonesia pada triwulan I 2026 tumbuh 5,61 persen secara tahunan (y-on-y). Pertumbuhan tersebut bahkan lebih tinggi dibandingkan pertumbuhan pada periode yang sama tahun sebelumnya sebesar 4,87 persen. Konsumsi rumah tangga tetap menjadi salah satu penopang penting perekonomian. (Badan Pusat Statistik)
Artinya, jatuhnya IHSG tidak otomatis berarti perekonomian Indonesia sedang mengalami resesi.
Justru di sinilah letak persoalannya.
Ekonomi riil masih tumbuh, tetapi pasar keuangan sedang menghadapi persoalan kepercayaan.
Pasar modal bekerja tidak hanya berdasarkan data pertumbuhan ekonomi saat ini, tetapi juga berdasarkan ekspektasi terhadap masa depan. Investor akan bertanya: bagaimana kualitas tata kelola pasar? Seberapa transparan struktur kepemilikan perusahaan? Seberapa besar saham yang benar-benar tersedia untuk diperdagangkan publik? Bagaimana perlindungan investor minoritas? Dan apakah mekanisme pengawasan serta penegakan aturan berjalan secara konsisten?
Pertanyaan-pertanyaan tersebut menjadi semakin penting setelah MSCI menyampaikan kekhawatiran dari pelaku pasar internasional.
IHSG: Bukan Sekadar Angka yang Turun
Tekanan terhadap IHSG pada 16 Oktober 2026 menunjukkan betapa sensitifnya pasar terhadap perubahan persepsi investor.
Laporan pasar pada hari tersebut menunjukkan IHSG mengalami penurunan sangat tajam, bahkan sempat jatuh lebih dari 10 persen dan memicu penghentian sementara perdagangan (trading halt). Reuters melaporkan bahwa penurunan tersebut merupakan salah satu kejatuhan harian terburuk dalam sejarah pasar saham Indonesia, sementara tekanan juga terjadi pada nilai tukar rupiah. (Reuters)
Tekanan tersebut perlu dibaca dalam konteks yang lebih luas.
Investor tidak hanya melihat satu hari perdagangan. Mereka melihat tren. Sebelum gejolak terbaru, IHSG sudah mengalami tekanan yang cukup besar. Data pasar menunjukkan IHSG pada 15 Oktober berada di sekitar 5.846, turun sekitar 28 persen dibandingkan periode yang sama tahun sebelumnya. (id.tradingeconomics.com)
Dengan demikian, peristiwa MSCI menjadi semacam pemicu yang memperbesar tekanan yang sebelumnya sudah ada.
Dalam kondisi seperti ini, aksi jual investor asing dapat semakin menekan harga saham. Penurunan harga saham kemudian dapat memengaruhi sentimen domestik. Investor domestik menjadi lebih berhati-hati, perusahaan menghadapi biaya modal yang lebih tinggi, dan minat terhadap penerbitan saham baru dapat melemah.
Efeknya dapat membentuk suatu lingkaran:
sentimen negatif → aksi jual → IHSG turun → kepercayaan melemah → arus modal keluar → tekanan rupiah → biaya modal meningkat → investasi tertahan.
Inilah alasan mengapa stabilitas pasar modal tidak boleh dipandang hanya sebagai urusan investor saham.
Apa Sebenarnya Masalah MSCI?
Pernyataan terbaru MSCI memberikan pesan yang cukup keras.
MSCI menyebut adanya kekhawatiran investor mengenai ketidakjelasan struktur kepemilikan saham, konsentrasi kepemilikan, dugaan coordinated trading, serta belum terlihatnya bukti penegakan aturan yang cukup kuat.
Pemerintah dan regulator sebenarnya telah mengumumkan berbagai langkah reformasi. Di antaranya adalah peningkatan pengungkapan pemegang saham dengan kepemilikan di atas 1 persen, pengungkapan klasifikasi investor yang lebih rinci, pelaporan konsentrasi kepemilikan, serta peta jalan menuju minimum free float 15 persen.
Masalahnya bukan semata-mata apakah reformasi tersebut diumumkan.
Masalah utamanya adalah apakah reformasi tersebut benar-benar diterapkan secara konsisten dan menghasilkan perubahan yang dapat dilihat oleh investor.
MSCI secara eksplisit menyatakan bahwa pelaku pasar belum melihat kemajuan yang cukup konsisten dan masih terdapat kekhawatiran mengenai fungsi pasar serta dugaan perdagangan terkoordinasi. Karena itu, MSCI menilai status Emerging Market Indonesia saat ini tidak lagi sepenuhnya sesuai dengan kondisi pasar yang mereka amati. (MSCI Inc.)
Ini merupakan persoalan trust, bukan sekadar persoalan indeks.
Mengapa Status MSCI Sangat Penting?
Bagi masyarakat awam, perubahan klasifikasi MSCI mungkin terlihat sebagai persoalan teknis dunia pasar modal. Padahal dampaknya dapat menjalar ke perekonomian yang lebih luas.
Banyak investor institusi global menggunakan indeks sebagai acuan dalam menyusun portofolio. Ketika suatu pasar keluar dari indeks tertentu, sebagian dana yang mengikuti indeks tersebut dapat melakukan penyesuaian portofolio.
Jika Indonesia benar-benar diklasifikasikan menjadi Standalone Market, potensi dampaknya antara lain:
Pertama, potensi berkurangnya arus investasi portofolio asing.
Investor yang memiliki mandat investasi berbasis indeks dapat mengurangi eksposur terhadap saham Indonesia.
Kedua, likuiditas pasar dapat menurun.
Semakin kecil partisipasi investor global, semakin terbatas pula kedalaman pasar pada saham-saham tertentu.
Ketiga, biaya modal dapat meningkat.
Jika investor meminta risk premium yang lebih tinggi, perusahaan Indonesia harus menawarkan imbal hasil yang lebih menarik untuk memperoleh pendanaan.
Keempat, tekanan terhadap rupiah dapat meningkat.
Jika terjadi arus keluar modal dalam jumlah besar, permintaan terhadap valuta asing dapat meningkat dan memberikan tekanan terhadap nilai tukar.
Pada 16 Oktober, Bank Indonesia mencatat kurs transaksi USD berada pada kisaran Rp18.037,74 untuk kurs jual dan Rp17.858,26 untuk kurs beli. Angka tersebut menunjukkan bahwa tekanan terhadap rupiah memang perlu diperhatikan secara serius. (Bank Indonesia)
Kelima, persepsi terhadap risiko Indonesia dapat meningkat.
Dan dalam dunia investasi, persepsi sering kali sama pentingnya dengan angka fundamental.
Tetapi Jangan Terjebak pada Kesimpulan bahwa Ekonomi Indonesia Sedang Kolaps
Di tengah berita buruk tersebut, kita harus tetap menjaga proporsi analisis.
Downgrade atau perubahan klasifikasi MSCI bukanlah ukuran tunggal kesehatan ekonomi suatu negara.
Indonesia masih mempunyai pasar domestik yang besar, basis konsumsi yang kuat, sumber daya alam yang besar, posisi strategis dalam rantai pasok regional, serta peluang pertumbuhan dari digitalisasi, hilirisasi, ekonomi hijau, dan pengembangan industri.
Pertumbuhan ekonomi triwulan I 2026 sebesar 5,61 persen menunjukkan bahwa aktivitas ekonomi belum kehilangan fondasinya. (Badan Pusat Statistik)
Namun, fundamental yang relatif kuat tidak boleh menjadi alasan untuk mengabaikan sinyal dari pasar.
Justru pasar sedang memberikan alarm mengenai kualitas kelembagaan dan tata kelola pasar modal.
Ini merupakan dua hal yang berbeda.
Ekonomi bisa tetap tumbuh sekitar 5 persen, tetapi jika investor merasa pasar tidak cukup transparan, tidak cukup likuid, atau tidak memberikan perlindungan yang memadai, maka modal global dapat tetap menjauh.
Tantangan Fiskal Juga Perlu Diperhatikan
Persoalan pasar modal juga tidak dapat dilepaskan dari kebijakan fiskal.
OECD memperkirakan defisit anggaran pemerintah Indonesia pada 2026 dapat melebar menjadi sekitar 3 persen dari PDB, dibandingkan 2,9 persen pada 2025. Risiko tersebut antara lain berkaitan dengan tekanan belanja dan kemungkinan meningkatnya subsidi energi ketika harga minyak tinggi. (OECD)
Dalam kondisi normal, defisit fiskal bukan sesuatu yang otomatis bermasalah. Pemerintah memang membutuhkan ruang fiskal untuk membiayai pembangunan dan menjaga pertumbuhan.
Tetapi ketika pasar keuangan sedang sensitif, investor akan lebih memperhatikan kombinasi antara:
pertumbuhan ekonomi + defisit fiskal + utang + nilai tukar + inflasi + stabilitas pasar modal.
Karena itu, kredibilitas kebijakan menjadi semakin penting.
Pasar membutuhkan kepastian bahwa ekspansi kebijakan pemerintah tetap berada dalam kerangka fiskal yang kredibel dan dapat dipertanggungjawabkan.
Apa yang Harus Dilakukan?
Situasi ini seharusnya tidak hanya dijawab dengan intervensi untuk menopang IHSG.
Yang jauh lebih penting adalah memperbaiki fondasi kepercayaan terhadap pasar modal Indonesia.
Ada setidaknya lima agenda yang perlu diprioritaskan.
- Memperkuat transparansi kepemilikan
Struktur kepemilikan perusahaan publik harus semakin mudah dipahami investor. Informasi mengenai ultimate beneficial ownership perlu semakin transparan sehingga investor dapat menilai risiko dengan lebih baik.
- Memperkuat penegakan hukum pasar modal
Regulasi yang baik tidak cukup jika penegakannya tidak memberikan efek jera.
Dugaan manipulasi pasar, coordinated trading, perdagangan berdasarkan informasi material, dan bentuk pelanggaran lainnya harus ditangani secara transparan dan konsisten.
- Meningkatkan kualitas free float
Pasar yang besar tetapi saham publiknya terbatas dapat menghasilkan likuiditas yang tidak optimal.
Karena itu, peningkatan free float perlu dilakukan secara kredibel dan terukur.
- Membangun komunikasi yang lebih kuat dengan investor global
Indonesia perlu menjelaskan reformasi pasar modal bukan hanya melalui pernyataan pemerintah, tetapi melalui bukti yang dapat diverifikasi investor.
Investor membutuhkan evidence, bukan sekadar assurance.
- Memperkuat fundamental ekonomi
Pada akhirnya, pasar modal hanya akan sehat jika ditopang ekonomi riil yang sehat.
Pertumbuhan ekonomi harus terus diarahkan pada peningkatan produktivitas, penciptaan lapangan kerja berkualitas, penguatan industri, peningkatan daya saing ekspor, serta pembangunan ekonomi yang inklusif.
MSCI Sebagai Alarm, Bukan Vonis
Peristiwa Oktober 2026 sebaiknya tidak dibaca sebagai akhir dari cerita ekonomi Indonesia.
Sebaliknya, ini adalah alarm keras mengenai pentingnya membangun pasar keuangan yang kredibel.
MSCI sendiri belum menjatuhkan keputusan final. Konsultasi masih berlangsung dan keputusan final mengenai usulan perubahan klasifikasi tersebut akan diumumkan paling lambat akhir Juni 2027. Artinya, masih tersedia waktu untuk menunjukkan bahwa reformasi tata kelola pasar modal Indonesia benar-benar berjalan dan menghasilkan perubahan yang material. (MSCI Inc.)
Yang perlu dihindari adalah respons yang terlalu defensif dengan menganggap persoalan ini hanya sebagai tekanan eksternal.
Jika keluhan investor mengenai transparansi, struktur kepemilikan, free float, dan integritas perdagangan memang muncul berulang kali, maka persoalan tersebut harus dijadikan momentum untuk melakukan pembenahan internal.
Karena pasar modal bukan sekadar tempat memperjualbelikan saham.
Pasar modal adalah cermin kepercayaan terhadap institusi, regulasi, dunia usaha, dan masa depan perekonomian suatu negara.
Indonesia mungkin masih memiliki fundamental ekonomi yang relatif kuat. Tetapi pada era ketika modal bergerak sangat cepat melintasi negara, fundamental tanpa kepercayaan tidaklah cukup.
Karena itu, tantangan terbesar Indonesia saat ini bukan hanya bagaimana membuat IHSG kembali naik.
Tantangannya adalah bagaimana membuat investor percaya bahwa ketika mereka menanamkan modal di Indonesia, mereka berada di pasar yang transparan, adil, likuid, terlindungi, dan memiliki tata kelola yang dapat dipercaya.
Jika pembenahan tersebut berhasil dilakukan, tekanan hari ini justru dapat menjadi titik balik.
Bukan sekadar untuk menyelamatkan IHSG dari tekanan, tetapi untuk membangun kembali kualitas pasar keuangan Indonesia dan memperkuat fondasi pertumbuhan ekonomi nasional dalam jangka panjang.
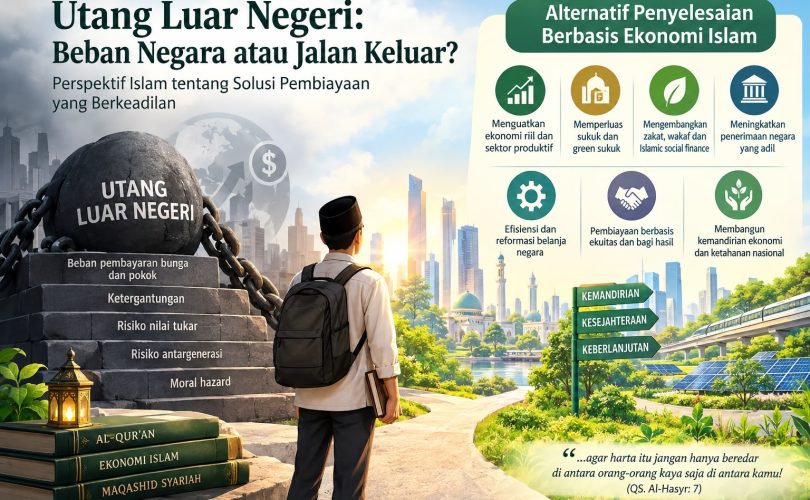
Utang Luar Negeri: Beban Negara atau Jalan Keluar?
Oleh: Dr. Husnul Khatimah, S.E., M.Si. (Dekan FEB UM Indonesia)
Utang luar negeri merupakan salah satu instrumen yang digunakan negara untuk membiayai pembangunan. Ketika penerimaan negara belum mampu menutup seluruh kebutuhan belanja, pemerintah dapat menggunakan pembiayaan dari luar negeri untuk membangun infrastruktur, meningkatkan kualitas pendidikan dan kesehatan, memperkuat ketahanan ekonomi, maupun menghadapi kondisi luar biasa seperti krisis ekonomi.
Dalam batas tertentu, utang bukanlah sesuatu yang secara otomatis buruk. Persoalannya terletak pada untuk apa utang digunakan, bagaimana persyaratannya, seberapa besar bebannya, dan apakah manfaat yang dihasilkan mampu meningkatkan kesejahteraan masyarakat.
Dari perspektif Islam, persoalan utang memiliki dimensi yang lebih luas daripada sekadar kemampuan membayar. Utang berkaitan dengan amanah, keadilan, kemaslahatan, dan tanggung jawab antargenerasi. Karena itu, utang negara seharusnya tidak hanya dinilai berdasarkan apakah pemerintah mampu membayar cicilan dan bunganya, tetapi juga berdasarkan apakah utang tersebut menghasilkan manfaat produktif bagi masyarakat.
Utang Bukan Sekadar Angka
Dalam perdebatan mengenai utang luar negeri, masyarakat sering dihadapkan pada angka yang sangat besar. Namun, angka nominal utang saja tidak cukup untuk menggambarkan kondisi sebenarnya.
Yang lebih penting adalah melihat hubungan antara utang dengan kemampuan ekonomi negara. Apakah utang digunakan untuk membangun jalan, pelabuhan, pendidikan, energi, industri dan sektor produktif yang menghasilkan penerimaan di masa depan? Ataukah utang lebih banyak digunakan untuk membiayai pengeluaran yang tidak menciptakan kapasitas ekonomi baru?
Di sinilah prinsip Islam mengenai amanah menjadi relevan.
Allah SWT berfirman:
“Sesungguhnya Allah menyuruh kamu menyampaikan amanat kepada yang berhak menerimanya…”
(QS. An-Nisa: 58)
Pengelolaan utang publik merupakan bagian dari amanah. Pemerintah memperoleh mandat untuk mengelola sumber daya negara bukan hanya untuk kepentingan generasi sekarang, tetapi juga generasi yang akan datang.
Jika utang digunakan secara produktif, transparan dan memberikan manfaat luas, maka utang dapat menjadi instrumen pembangunan. Sebaliknya, jika utang digunakan secara tidak efisien, disertai pemborosan atau bahkan kebocoran anggaran, maka beban tersebut pada akhirnya akan diwariskan kepada masyarakat.
Perspektif Islam terhadap Utang
Islam tidak mengharamkan aktivitas utang-piutang. Bahkan, Al-Qur’an memberikan perhatian yang sangat besar terhadap transaksi utang.
QS. Al-Baqarah ayat 282 menjelaskan pentingnya pencatatan transaksi utang secara jelas. Hal ini menunjukkan bahwa utang dalam Islam merupakan transaksi yang diperbolehkan, tetapi harus dibangun di atas prinsip kejelasan, keadilan, amanah dan tanggung jawab.
Namun demikian, terdapat persoalan penting ketika utang berkaitan dengan bunga (riba).
Al-Qur’an secara tegas melarang riba, antara lain dalam QS. Al-Baqarah ayat 275–279. Karena itu, dalam perspektif ekonomi Islam, pembiayaan yang berbasis bunga tidak dapat ditempatkan sebagai model pembiayaan ideal.
Dalam konteks utang luar negeri, persoalannya menjadi lebih kompleks karena negara berhadapan dengan sistem keuangan global yang sebagian besar masih berbasis bunga. Oleh sebab itu, solusi Islam tidak cukup hanya dengan mengatakan “utang harus dihapus” atau “utang berbunga harus ditolak”. Diperlukan strategi transisi dan desain pembiayaan alternatif yang realistis.
Lima Persoalan Utama Utang Luar Negeri
Setidaknya terdapat lima persoalan yang perlu diperhatikan.
- Beban pembayaran
Utang yang semakin besar akan meningkatkan kewajiban pembayaran pokok dan biaya pembiayaan. Ketika pembayaran utang mengambil porsi besar dari anggaran negara, ruang fiskal untuk pendidikan, kesehatan, perlindungan sosial dan pembangunan produktif dapat menjadi lebih sempit.
- Ketergantungan
Ketergantungan terhadap pembiayaan eksternal dapat mengurangi fleksibilitas kebijakan ekonomi. Negara dapat menjadi lebih sensitif terhadap perubahan suku bunga global, nilai tukar dan kondisi pasar keuangan internasional.
- Risiko nilai tukar
Utang dalam valuta asing mengandung risiko ketika mata uang domestik mengalami pelemahan. Jumlah kewajiban dalam mata uang domestik dapat meningkat meskipun nilai pokok utang dalam valuta asing tidak berubah.
- Risiko antargenerasi
Utang hari ini dapat menjadi kewajiban fiskal generasi mendatang. Karena itu, penggunaan utang harus memperhatikan prinsip keadilan antargenerasi.
- Moral hazard
Utang yang terus tersedia dapat menciptakan kecenderungan pemerintah untuk mengandalkan pembiayaan daripada memperbaiki efisiensi penerimaan dan belanja negara.
Dalam ekonomi Islam, hal tersebut bertentangan dengan semangat maslahah apabila pembiayaan justru menciptakan beban sosial yang lebih besar daripada manfaatnya.
Lalu, Apa Alternatif Penyelesaiannya?
Penyelesaian utang luar negeri tidak berarti negara harus langsung melunasi seluruh utangnya. Pendekatan yang lebih realistis adalah mengurangi ketergantungan terhadap utang sekaligus membangun sumber pembiayaan alternatif.
Ada beberapa strategi yang dapat dikembangkan dari perspektif ekonomi Islam.
- Mengubah Orientasi dari Debt-Based Economy menuju Productive Economy
Solusi paling fundamental bukan sekadar mencari utang yang lebih murah, tetapi memperkuat kemampuan ekonomi domestik.
Negara harus meningkatkan produktivitas sektor riil, industri, UMKM, pertanian, ekonomi digital, energi terbarukan, industri halal dan sektor-sektor yang memiliki nilai tambah tinggi.
Prinsipnya sederhana:
utang produktif → meningkatkan kapasitas produksi → meningkatkan pendapatan → memperkuat kemampuan pembayaran.
Sebaliknya:
utang konsumtif → tidak menciptakan kapasitas produksi → menambah beban fiskal.
Dengan demikian, Islam mendorong agar pembiayaan diarahkan kepada aktivitas yang menghasilkan nilai riil, bukan sekadar transaksi finansial.
- Memperluas Sukuk sebagai Alternatif Pembiayaan
Salah satu instrumen yang sangat relevan adalah sukuk.
Berbeda dengan obligasi konvensional yang pada dasarnya berbasis utang berbunga, sukuk dirancang berdasarkan akad dan aset atau aktivitas yang mendasarinya sesuai prinsip syariah.
Pemerintah dapat mengembangkan sukuk untuk membiayai proyek produktif seperti:
- infrastruktur;
- rumah sakit;
- pendidikan;
- energi terbarukan;
- transportasi publik;
- pengelolaan air;
- kawasan industri;
- pertanian;
- dan proyek ekonomi hijau.
Dengan demikian, masyarakat maupun investor tidak hanya memberikan dana kepada negara, tetapi ikut berpartisipasi dalam pembiayaan aset dan kegiatan ekonomi yang memiliki manfaat nyata.
- Mengembangkan Green Sukuk
Tantangan pembangunan saat ini tidak hanya berkaitan dengan pertumbuhan ekonomi, tetapi juga perubahan iklim dan transisi energi.
Karena itu, green sukuk dapat menjadi salah satu instrumen strategis.
Dana yang dihimpun dapat diarahkan pada proyek energi bersih, transportasi rendah karbon, pengelolaan limbah, konservasi lingkungan dan pembangunan infrastruktur berkelanjutan.
Di sini terdapat titik temu yang menarik antara maqashid syariah, ESG dan ekonomi hijau.
Menjaga lingkungan merupakan bagian dari tanggung jawab manusia sebagai khalifah di bumi. Pembiayaan pembangunan seharusnya tidak menghasilkan pertumbuhan ekonomi dengan mengorbankan keberlanjutan ekologis.
- Mengoptimalkan Zakat, Wakaf dan Islamic Social Finance
Zakat memang tidak dapat digunakan begitu saja untuk membayar utang negara. Namun, instrumen Islamic Social Finance dapat berperan dalam mengurangi tekanan fiskal melalui penguatan kesejahteraan masyarakat.
Zakat dapat digunakan untuk meningkatkan kapasitas ekonomi mustahik melalui program produktif. Wakaf dapat dikembangkan untuk pendidikan, kesehatan, fasilitas publik dan kegiatan ekonomi produktif.
Semakin kuat sistem sosial ekonomi masyarakat, semakin kecil kebutuhan pemerintah untuk menanggung seluruh persoalan sosial melalui anggaran negara.
Dengan kata lain Islamic social finance bukan pengganti APBN, tetapi dapat menjadi ekosistem pendukung untuk memperkuat ketahanan ekonomi masyarakat.
- Meningkatkan Penerimaan Negara Tanpa Membebani Masyarakat Miskin
Penyelesaian persoalan utang juga harus dilakukan dari sisi penerimaan.
Negara perlu memperkuat basis pajak, memperbaiki administrasi perpajakan, mengurangi kebocoran, meningkatkan kepatuhan dan memperluas aktivitas ekonomi formal.
Namun, perspektif Islam mengingatkan bahwa pemungutan penerimaan negara harus mempertimbangkan keadilan.
Jangan sampai penyelesaian utang dilakukan dengan meningkatkan beban masyarakat berpenghasilan rendah sementara kelompok ekonomi kuat memperoleh berbagai fasilitas yang tidak proporsional.
Keadilan fiskal berarti mereka yang memiliki kemampuan ekonomi lebih besar memberikan kontribusi yang lebih besar, sementara masyarakat rentan memperoleh perlindungan.
- Efisiensi dan Reformasi Belanja Negara
Mengurangi utang tanpa memperbaiki pengeluaran negara ibarat mengisi ember yang bocor.
Karena itu, diperlukan evaluasi terhadap seluruh belanja publik.
Pertanyaan dasarnya: Apakah setiap rupiah anggaran benar-benar menghasilkan manfaat sosial dan ekonomi?
Program yang tidak efektif, tumpang tindih, pemborosan dan belanja yang rendah multiplier effect perlu dievaluasi.
Dalam perspektif Islam, efisiensi bukan berarti memangkas seluruh belanja. Belanja pendidikan, kesehatan, pengentasan kemiskinan dan pembangunan produktif justru harus diperkuat apabila memberikan kemaslahatan yang luas.
Yang perlu dikurangi adalah israf atau pemborosan.
- Mendorong Bagi Hasil dan Pembiayaan Berbasis Ekuitas
Ekonomi Islam memiliki instrumen yang lebih menekankan hubungan antara pemilik modal dan kegiatan usaha melalui mekanisme bagi hasil.
Konsep mudharabah dan musyarakah, misalnya, dapat menjadi inspirasi bagi pengembangan pembiayaan berbasis ekuitas.
Dalam skala makro, negara dapat mendorong ekosistem investasi yang memungkinkan modal domestik maupun internasional masuk ke sektor produktif melalui penyertaan modal, bukan semata-mata pinjaman.
Ini penting karena pembiayaan berbasis ekuitas lebih dekat dengan prinsip risk sharing, sementara utang pada dasarnya memindahkan kewajiban pembayaran kepada pihak yang berutang.
Bagaimana Jika Utang Sudah Terlanjur Besar?
Pertanyaan yang paling realistis adalah: bagaimana jika negara sudah memiliki utang yang besar?
Islam tidak mengajarkan bahwa kewajiban utang boleh diabaikan begitu saja.
Prinsip menunaikan kewajiban tetap harus dijaga. Karena itu, penyelesaian harus dilakukan melalui strategi yang bertahap.
Pertama, melakukan audit menyeluruh terhadap portofolio utang.
Kedua, membedakan utang berdasarkan tujuan penggunaannya, biaya, tenor, mata uang, risiko dan manfaat ekonomi yang dihasilkan.
Ketiga, melakukan restrukturisasi apabila diperlukan melalui mekanisme yang sah dan adil.
Keempat, mengurangi pembiayaan baru yang tidak produktif.
Kelima, meningkatkan kemampuan pembayaran melalui pertumbuhan ekonomi dan penerimaan negara.
Keenam, memperbesar porsi pembiayaan berbasis aset, investasi dan risk sharing.
Dengan demikian, penyelesaian utang bukan sekadar “membayar utang dengan utang baru”, melainkan mengubah struktur ekonomi sehingga kebutuhan terhadap utang semakin berkurang.
Maqashid Syariah sebagai Kompas
Salah satu kontribusi penting ekonomi Islam adalah memberikan ukuran yang lebih luas mengenai keberhasilan pembangunan.
Keberhasilan ekonomi tidak cukup diukur dari pertumbuhan PDB atau rendahnya rasio utang. Kebijakan pembiayaan juga harus dilihat dari dampaknya terhadap kehidupan manusia.
Dalam kerangka maqashid syariah, kebijakan ekonomi seharusnya mendukung perlindungan agama, jiwa, akal, keturunan dan harta.
Karena itu, pertanyaan terhadap utang luar negeri seharusnya tidak berhenti pada:
“Apakah negara mampu membayar utang?”
Tetapi juga:
“Apakah utang tersebut meningkatkan kemaslahatan masyarakat?”
“Siapa yang menikmati manfaatnya?”
“Siapa yang menanggung bebannya?”
“Apakah utang menciptakan produktivitas atau hanya menunda persoalan?”
Dan yang tidak kalah penting:
“Apakah generasi mendatang memperoleh manfaat yang sebanding dengan beban yang mereka warisi?”
Menuju Ekonomi yang Lebih Mandiri
Perspektif Islam tidak berarti menutup diri dari pembiayaan internasional. Islam juga tidak mengajarkan isolasi ekonomi.
Kerja sama ekonomi internasional dapat memberikan manfaat apabila dibangun atas dasar keadilan, transparansi, saling menguntungkan dan tidak menimbulkan eksploitasi.
Namun, ketergantungan yang berlebihan perlu dihindari.
Karena itu, strategi jangka panjang seharusnya diarahkan pada pembangunan kemandirian ekonomi melalui beberapa agenda:
pertama, memperkuat industri domestik;
kedua, meningkatkan produktivitas UMKM;
ketiga, memperkuat industri halal;
keempat, meningkatkan kualitas sumber daya manusia;
kelima, mengembangkan energi terbarukan;
keenam, memperkuat pasar keuangan syariah;
ketujuh, memperluas investasi berbasis sektor riil;
kedelapan, meningkatkan efektivitas zakat dan wakaf produktif;
kesembilan, memperkuat tata kelola dan pemberantasan kebocoran anggaran; dan
kesepuluh, membangun budaya fiskal yang disiplin.
Dengan strategi tersebut, persoalan utang dapat dipandang bukan hanya sebagai masalah finansial, tetapi sebagai momentum untuk melakukan transformasi ekonomi.
Penutup: Dari “Berapa Besar Utang?” menjadi “Untuk Apa Utang?”
Perdebatan mengenai utang luar negeri sering terjebak pada pertanyaan tentang besar kecilnya angka utang. Padahal, persoalan yang lebih fundamental adalah kualitas utang dan kualitas pengelolaannya.
Dalam perspektif Islam, utang harus ditempatkan dalam kerangka amanah dan kemaslahatan. Pembiayaan yang menghasilkan produktivitas dan manfaat sosial memiliki posisi yang berbeda dengan pembiayaan yang digunakan untuk konsumsi berlebihan atau pengeluaran yang tidak produktif.
Karena itu, alternatif penyelesaian utang luar negeri bukanlah sekadar melunasi utang secepat mungkin, apalagi menambah utang untuk menutup utang lama. Solusi yang lebih fundamental adalah mengubah struktur pembiayaan dan memperkuat kapasitas ekonomi domestik.
Sukuk, green sukuk, investasi berbasis ekuitas, pengembangan wakaf produktif, penguatan zakat, peningkatan penerimaan negara, efisiensi belanja, serta pengembangan sektor riil dapat menjadi bagian dari strategi tersebut.
Pada akhirnya, ekonomi Islam menawarkan satu pesan penting: pembangunan tidak boleh hanya mengejar pertumbuhan, tetapi harus memastikan adanya keadilan, keberlanjutan dan kemaslahatan.
Sebab, ukuran keberhasilan sebuah negara bukan hanya seberapa besar ia mampu memperoleh pembiayaan, tetapi seberapa baik pembiayaan tersebut diubah menjadi kesejahteraan masyarakat dan masa depan yang lebih adil bagi generasi berikutnya.
Jika artikel ini akan dimuat sebagai artikel opini/media massa, saya bisa mengembangkannya menjadi versi yang lebih tajam dengan data utang luar negeri Indonesia terbaru, rasio terhadap PDB, pembayaran bunga, dan contoh sukuk/green sukuk Indonesia, sehingga argumennya lebih kuat dan aktual.
Antara Harapan dan Tekanan: Fenomena Kelas Menengah di Indonesia
Oleh: Dr. Husnul Khatimah, S.E., M.Si. (Dekan FEB UM Indonesia)
Kelas menengah selama ini dipandang sebagai salah satu penopang utama pembangunan ekonomi Indonesia. Mereka adalah pekerja profesional, pegawai negeri, karyawan swasta, guru, dosen, pengusaha, dan kelompok masyarakat lain yang memiliki kemampuan memenuhi kebutuhan hidup sekaligus membangun harapan untuk masa depan.
Dalam gambaran ideal, kelas menengah memiliki pekerjaan yang relatif stabil, mampu membiayai pendidikan anak, mengakses layanan kesehatan, memiliki tempat tinggal yang layak, serta menyisihkan sebagian pendapatan untuk tabungan dan investasi. Mereka juga menjadi konsumen penting yang menggerakkan perdagangan, industri, jasa, dan usaha mikro, kecil, dan menengah (UMKM).
Namun, gambaran ideal tersebut semakin berhadapan dengan kenyataan yang kompleks. Banyak rumah tangga harus bekerja lebih keras hanya untuk mempertahankan kualitas hidup yang sama. Penghasilan yang diterima setiap bulan segera terserap untuk kebutuhan pokok, perumahan, transportasi, pendidikan, kesehatan, cicilan, dan berbagai kewajiban keluarga.
Masalahnya bukan selalu karena pendapatan tidak bertambah. Persoalannya adalah kenaikan pendapatan belum tentu menghasilkan peningkatan kesejahteraan apabila tidak diikuti daya beli yang lebih kuat, pekerjaan yang lebih berkualitas, dan kemampuan membangun aset.
Data tahun 2025 memperlihatkan bahwa jumlah penduduk kelas menengah Indonesia kembali menyusut menjadi 46,7 juta orang. Pada saat bersamaan, kelompok yang menuju kelas menengah justru bertambah menjadi sekitar 142 juta orang. 
Fenomena ini layak menjadi perhatian serius. Indonesia bukan hanya perlu memperluas kesempatan bagi masyarakat untuk naik kelas secara ekonomi, tetapi juga perlu memastikan bahwa mereka yang telah mencapai posisi kelas menengah tidak kehilangan kemampuan mempertahankan kesejahteraannya.
Bukan sekadar persoalan pendapatan
Memahami tekanan kelas menengah membutuhkan cara pandang yang lebih luas daripada melihat besarnya gaji. Kesejahteraan rumah tangga ditentukan oleh hubungan antara pendapatan, pengeluaran, kepemilikan aset, kewajiban utang, dan risiko ekonomi yang mungkin terjadi.
Keluarga dengan penghasilan cukup tinggi dapat tetap rentan apabila sebagian besar pendapatannya habis untuk kebutuhan rutin. Sebaliknya, rumah tangga dengan pendapatan lebih terbatas tetapi memiliki tempat tinggal sendiri, utang rendah, dan perlindungan sosial yang memadai mungkin memiliki ketahanan ekonomi yang lebih baik.
Tekanan semakin terasa ketika biaya hidup perkotaan, kebutuhan pendidikan, transportasi, dan perumahan meningkat. Bagi sebagian keluarga, pilihan untuk mengurangi pengeluaran tidak mudah dilakukan karena kebutuhan tersebut berhubungan langsung dengan pekerjaan dan masa depan anak.
Akibatnya, kelas menengah dapat mengalami situasi yang paradoksal: secara statistik tidak tergolong miskin, tetapi tidak memiliki ruang finansial yang cukup untuk menghadapi guncangan ekonomi. Kehilangan pekerjaan selama beberapa bulan, anggota keluarga yang sakit, atau kebutuhan pendidikan mendadak dapat mengganggu keseimbangan keuangan mereka.
Karena itu, penurunan jumlah kelas menengah tidak boleh langsung disamakan dengan peningkatan kemiskinan. Klasifikasi kelas ekonomi didasarkan pada tingkat pengeluaran per kapita relatif terhadap garis kemiskinan. Perpindahan kategori menunjukkan perubahan posisi ekonomi menurut ukuran tersebut, tetapi tidak dengan sendirinya menjelaskan penyebab yang dialami setiap rumah tangga.
Meski demikian, penyusutan kelompok kelas menengah merupakan sinyal bahwa ketahanan kesejahteraan perlu diperhatikan lebih serius.
Ketika pekerjaan tidak lagi menjamin peningkatan kesejahteraan
Salah satu temuan paling penting dari laporan Bank Dunia adalah persoalan kualitas pekerjaan dan perkembangan upah riil. Dalam laporan Indonesia Economic Prospects Desember 2025, Bank Dunia menyoroti bahwa penciptaan pekerjaan di Indonesia masih banyak berlangsung di sektor bernilai tambah rendah dan tidak selalu menghasilkan pendapatan yang memadai untuk menopang kehidupan kelas menengah. Laporan tersebut juga mencatat penurunan upah riil rata-rata sekitar 1,1% per tahun selama 2018–2024. 
Laporan Bank Dunia Juni 2026 kemudian memperlihatkan bahwa tantangan struktural tersebut masih berlanjut. Selama 2018–2025, upah riil pada pekerjaan berketerampilan menengah turun sekitar 1% per tahun, sedangkan pekerjaan berketerampilan tinggi turun sekitar 2% per tahun. 
Temuan ini mengoreksi anggapan bahwa pendidikan tinggi dan pekerjaan profesional dengan sendirinya menjamin peningkatan kesejahteraan. Pendidikan tetap penting, tetapi manfaat ekonominya bergantung pula pada tersedianya pekerjaan produktif yang menghargai keterampilan melalui upah dan jenjang karier yang memadai.
Persoalan menjadi semakin serius ketika pekerja berpendidikan tinggi harus menerima pekerjaan yang tidak sesuai dengan kompetensinya atau beralih ke pekerjaan informal dengan perlindungan terbatas. Dalam situasi seperti itu, investasi waktu dan biaya untuk memperoleh pendidikan tidak selalu menghasilkan peningkatan pendapatan yang diharapkan.
Dengan demikian, kebijakan memperkuat kelas menengah harus berfokus pada penciptaan pekerjaan berkualitas, peningkatan produktivitas, dan pertumbuhan upah riil. Menambah jumlah pekerjaan saja tidak cukup apabila pekerjaan tersebut tidak memberikan pendapatan yang memungkinkan rumah tangga membangun kehidupan yang stabil.
Tekanan Konsumsi dan Menyempitnya Ruang Masa depan
Tekanan ekonomi juga terlihat dari perilaku konsumsi. Menurut olahan data BPS oleh Mandiri Institute, konsumsi per kapita kelas menengah tumbuh sekitar 4,1% pada 2025, lebih rendah daripada pertumbuhan konsumsi per kapita nasional sebesar 4,6%. 
Angka tersebut tidak berarti seluruh kelas menengah mengalami penurunan konsumsi. Namun, pertumbuhan konsumsi yang relatif lebih lambat menunjukkan bahwa kelompok ini tidak menikmati perkembangan pengeluaran secepat rata-rata nasional.
Di balik angka tersebut, keluarga harus menentukan prioritas. Apakah pendapatan digunakan untuk memenuhi kebutuhan sehari-hari, membayar cicilan rumah, membiayai pendidikan anak, atau menambah tabungan pensiun? Ketika anggaran terbatas, satu keputusan sering kali harus mengorbankan keputusan lainnya.
Sebagian keluarga mungkin mengurangi rekreasi, pembelian barang tahan lama, atau pengeluaran yang dianggap tidak mendesak. Sebagian lainnya menggunakan tabungan untuk menutup kebutuhan rutin. Ada pula yang mengandalkan kredit konsumtif.
Utang tidak selalu menunjukkan masalah keuangan. Kredit perumahan, misalnya, dapat menjadi sarana membangun aset jika jumlah cicilan sesuai kemampuan. Akan tetapi, penggunaan pinjaman untuk menutup kekurangan kebutuhan sehari-hari secara berulang dapat menjadi indikator bahwa pendapatan rumah tangga tidak lagi mencukupi pengeluarannya.
Dampak jangka panjangnya perlu diperhatikan. Ketika keluarga terus mengurangi tabungan dan menunda investasi produktif, kemampuan mereka menghadapi masa depan ikut melemah. Anak-anak mungkin kehilangan sebagian kesempatan memperoleh pendidikan tambahan, sementara orang tua semakin sulit mempersiapkan masa pensiun.
Dengan kata lain, tekanan kelas menengah bukan hanya menyangkut kenyamanan hidup hari ini, tetapi juga kemampuan mempertahankan mobilitas sosial antargenerasi.
Dampak Terhadap Perekonomian Nasional
Penyusutan kelas menengah penting karena kelompok kelas menengah dan kelompok yang menuju kelas menengah memiliki kontribusi besar terhadap permintaan domestik. BPS mencatat bahwa kedua kelompok tersebut mencakup 66,35% populasi dan menyumbang 81,49% konsumsi masyarakat pada 2024. 
Ketika daya beli kelompok ini melemah, dampaknya dapat dirasakan oleh berbagai pelaku usaha. Restoran, pedagang, sektor transportasi, penyedia jasa, pusat perbelanjaan, dan UMKM bergantung pada kemampuan rumah tangga membelanjakan pendapatannya.
Jika keluarga mengurangi konsumsi, sebagian usaha dapat mengalami perlambatan penjualan. Apabila berlangsung luas, kondisi tersebut berpotensi memengaruhi ekspansi usaha, penciptaan lapangan kerja, dan pendapatan pekerja.
Namun, hubungan ini tidak bersifat otomatis. Konsumsi nasional juga dipengaruhi pendapatan kelompok lain, belanja pemerintah, investasi, ekspor, serta kondisi ekonomi global. Oleh karena itu, penurunan jumlah kelas menengah harus dibaca sebagai salah satu indikator risiko ekonomi, bukan sebagai bukti tunggal bahwa perekonomian nasional sedang mengalami kemunduran.
Yang lebih mendasar adalah bagaimana memastikan pertumbuhan ekonomi menghasilkan manfaat yang lebih luas. Pertumbuhan yang hanya meningkatkan keuntungan modal tanpa memperkuat produktivitas dan pendapatan pekerja berisiko memperlebar jarak antara kinerja ekonomi agregat dan kesejahteraan rumah tangga.
Jalan Keluar: Memperkuat Rumah Tangga dan Membenahi Struktur Ekonomi
Menghadapi persoalan ini, pengelolaan keuangan rumah tangga tetap penting. Keluarga perlu memahami pola pengeluaran, membatasi utang yang tidak produktif, membangun dana darurat sesuai kemampuan, serta meningkatkan keterampilan yang relevan dengan kebutuhan pasar kerja.
Namun, menuntut masyarakat lebih hemat bukan jawaban yang memadai. Penghematan memiliki batas, terutama ketika sebagian besar pengeluaran digunakan untuk kebutuhan dasar. Tidak semua rumah tangga dapat meningkatkan kesejahteraan hanya dengan mengurangi konsumsi.
Pemerintah perlu memperkuat penciptaan pekerjaan produktif, meningkatkan kualitas pendidikan dan pelatihan, memperluas akses terhadap perumahan terjangkau, serta menjaga keterjangkauan layanan kesehatan dan transportasi. Perlindungan sosial juga perlu dirancang agar rumah tangga yang berada sedikit di atas batas penerima bantuan tidak kehilangan seluruh perlindungan ketika mengalami guncangan ekonomi.
Dunia usaha memiliki tanggung jawab untuk meningkatkan produktivitas, memperluas kesempatan pengembangan karier, dan memberikan kompensasi yang sejalan dengan kontribusi pekerja. Sementara itu, lembaga pendidikan perlu memastikan bahwa kompetensi lulusan sesuai dengan kebutuhan industri yang terus berubah.
Dalam perspektif ekonomi Islam, penguatan kelas menengah juga berkaitan dengan prinsip keadilan distribusi dan perlindungan harta (ḥifẓ al-māl) dalam kerangka maqāṣid al-syarī‘ah. Zakat, wakaf produktif, dan pembiayaan usaha berbasis syariah dapat mendukung pemberdayaan ekonomi, terutama jika diarahkan pada peningkatan kapasitas produktif dan dikelola secara profesional. Namun, instrumen tersebut tetap perlu melengkapi, bukan menggantikan, kebijakan publik yang bertanggung jawab.
Penutup: Kelas Menengah Harus Mampu Hidup, Bukan Sekadar Bertahan
Fenomena kelas menengah Indonesia menunjukkan bahwa keberhasilan pembangunan tidak cukup diukur dari pertumbuhan ekonomi, peningkatan konsumsi, atau jumlah masyarakat yang bekerja. Ukuran yang lebih substantif adalah kemampuan rumah tangga memenuhi kebutuhan secara layak, membangun aset, menghadapi keadaan darurat, dan mempersiapkan masa depan.
Data 2025 memperlihatkan bahwa jumlah kelas menengah kembali menurun, sementara kelompok yang menuju kelas menengah bertambah. Pada saat yang sama, laporan Bank Dunia menyoroti tekanan pada upah riil dan kualitas pekerjaan. Kedua perkembangan tersebut mengisyaratkan bahwa persoalan kelas menengah memiliki dimensi struktural yang tidak dapat diselesaikan melalui perubahan perilaku konsumsi semata.
Indonesia membutuhkan kelas menengah yang tidak hanya mampu membeli barang dan jasa, tetapi juga memiliki keamanan finansial, kesempatan berkembang, dan keyakinan bahwa kerja keras akan menghasilkan kehidupan yang lebih baik.
Harga Pangan Naik, Bagaimana Islam Melindungi Masyarakat?
Oleh: Dr. Husnul Khatimah, S.E., M.Si. (Dekan FEB UM Indonesia)
Ketika harga beras, telur, cabai, dan kebutuhan pokok lainnya meningkat, yang dipertaruhkan bukan sekadar angka inflasi, melainkan kemampuan keluarga memenuhi kebutuhan dasar. Dalam perspektif Islam, pasar harus memberikan ruang bagi keuntungan usaha sekaligus menjamin keadilan dan kemaslahatan masyarakat.
Seorang ibu berdiri di depan lapak sayuran di pasar tradisional. Ia memeriksa uang di dompetnya, lalu menghitung kembali barang-barang yang akan dibeli. Beras harus tersedia untuk makan sehari-hari, telur diperlukan untuk memenuhi kebutuhan gizi anak, sementara minyak goreng dan bumbu dapur tidak mungkin diabaikan begitu saja. Namun, ketika harga sejumlah bahan pangan meningkat, uang belanja yang tersedia tidak lagi mencukupi seperti sebelumnya.
Pemandangan ini menggambarkan persoalan ekonomi yang sangat dekat dengan kehidupan masyarakat. Kenaikan harga pangan tidak selalu tampak dramatis dalam statistik, tetapi dampaknya dapat terasa langsung di meja makan keluarga.
Bagi rumah tangga berpenghasilan tinggi, kenaikan harga mungkin hanya berarti tambahan pengeluaran. Namun, bagi keluarga berpenghasilan rendah, kenaikan yang sama dapat memaksa mereka mengurangi pembelian protein, menunda kebutuhan pendidikan, atau menggunakan tabungan untuk memenuhi kebutuhan sehari-hari.
Karena itu, persoalan harga pangan bukan hanya persoalan ekonomi makro. Ia juga menyangkut keadilan sosial, kualitas hidup, dan perlindungan terhadap kelompok masyarakat yang paling rentan.
Dalam konteks inilah ekonomi Islam menawarkan perspektif penting. Islam tidak hanya mengatur bagaimana manusia memperoleh kekayaan, tetapi juga bagaimana aktivitas ekonomi dijalankan secara adil, bagaimana kebutuhan dasar masyarakat dilindungi, dan bagaimana manfaat pembangunan dapat dirasakan secara lebih luas.
Harga naik tidak selalu berarti pasar tidak adil
Langkah pertama untuk memahami persoalan harga pangan adalah membedakan kenaikan harga yang terjadi secara wajar dari kenaikan harga yang dipicu oleh praktik perdagangan yang merugikan masyarakat.
Harga pangan dapat meningkat karena berbagai faktor, seperti berkurangnya hasil panen, gangguan cuaca, naiknya biaya produksi, mahalnya transportasi, perubahan permintaan, atau terganggunya distribusi. Pada kondisi tertentu, kenaikan harga juga dapat dipengaruhi oleh konsentrasi kekuatan pasar dan perilaku pelaku usaha.
Oleh sebab itu, kenaikan harga tidak serta-merta dapat dianggap sebagai bukti kecurangan pedagang. Petani dan pedagang juga menghadapi biaya produksi, risiko usaha, serta ketidakpastian pasar. Menekan harga tanpa mempertimbangkan kondisi produsen justru berpotensi merugikan petani dan mengurangi insentif untuk memproduksi pangan.
Islam mengakui perdagangan dan keuntungan sebagai bagian yang sah dari kegiatan ekonomi. Al-Qur’an dalam Surah An-Nisa ayat 29 menegaskan pentingnya transaksi yang berlangsung atas dasar kerelaan para pihak.
Namun, kebebasan berusaha bukan berarti kebebasan untuk melakukan kecurangan. Islam menolak praktik yang merusak keadilan transaksi, seperti penipuan, manipulasi timbangan, dan tindakan yang merugikan pihak lain secara tidak sah.
Dengan demikian, persoalan utama bukan semata-mata apakah harga naik atau turun, melainkan mengapa harga meningkat, bagaimana proses pembentukannya, siapa yang menanggung bebannya, dan apakah transaksi berlangsung secara jujur.
Pasar yang sehat seharusnya memungkinkan petani memperoleh pendapatan yang layak, pedagang mendapatkan keuntungan yang wajar, dan konsumen tetap memiliki akses terhadap kebutuhan pokok.
Islam melindungi masyarakat melalui keadilan pasar
Dalam perspektif ekonomi Islam, pasar bukan sekadar tempat bertemunya permintaan dan penawaran. Pasar juga merupakan ruang interaksi sosial yang harus dibangun berdasarkan kejujuran, tanggung jawab, dan keadilan.
Al-Qur’an dalam Surah Al-Muthaffifin ayat 1–3 memberikan peringatan terhadap orang-orang yang berbuat curang dalam takaran dan timbangan. Pesan ini relevan dalam perdagangan pangan, ketika konsumen bergantung pada informasi mengenai kualitas, berat, dan harga barang yang dibeli.
Perlindungan masyarakat juga berkaitan dengan larangan melakukan tindakan yang menimbulkan kerugian melalui praktik perdagangan yang tidak dibenarkan. Salah satunya adalah ihtikar, yang dalam pembahasan fikih merujuk pada penahanan barang untuk mengambil keuntungan dari kelangkaan dan kesulitan masyarakat.
Namun, penyimpanan persediaan untuk menjaga kontinuitas pasokan tidak dapat serta-merta disamakan dengan ihtikar. Persediaan pangan diperlukan untuk mengantisipasi musim paceklik dan gangguan distribusi. Yang perlu dicegah adalah praktik penahanan pasokan yang merugikan masyarakat dan memanfaatkan kelangkaan secara tidak adil.
Di sinilah peran pengawasan pasar menjadi penting. Pemerintah perlu memastikan ketersediaan stok, keterbukaan informasi harga, kelancaran distribusi, serta penegakan hukum terhadap praktik perdagangan yang melanggar ketentuan.
Dalam sejarah ekonomi Islam, fungsi pengawasan semacam ini dikenal melalui konsep hisbah. Dalam penerapan kontemporer, nilai-nilainya dapat tercermin dalam pengawasan mutu dan timbangan, perlindungan konsumen, pemantauan persediaan, serta pencegahan manipulasi pasar.
Prinsip yang perlu dijaga adalah keseimbangan: jangan sampai konsumen dirugikan oleh praktik curang, tetapi jangan pula produsen dan pedagang yang jujur kehilangan kesempatan memperoleh keuntungan yang wajar.
Maqashid syariah: pangan adalah bagian dari perlindungan kehidupan
Ekonomi Islam tidak berhenti pada pertanyaan apakah suatu transaksi sah secara hukum. Islam juga mengarahkan kegiatan ekonomi pada tercapainya kemaslahatan manusia.
Kerangka maqashid syariah membantu menjelaskan hal ini. Salah satu tujuan penting syariah adalah menjaga jiwa atau hifz al-nafs. Dalam kehidupan sehari-hari, tujuan tersebut berkaitan dengan pemenuhan kebutuhan dasar, kesehatan, keselamatan, dan keberlangsungan hidup manusia.
Pangan yang cukup dan bergizi merupakan bagian penting dari kebutuhan tersebut. Ketika keluarga terus-menerus menghadapi kenaikan harga, dampaknya dapat melampaui berkurangnya uang belanja. Anak-anak berisiko mengalami penurunan kualitas asupan gizi, sementara orang tua mungkin harus mengurangi kebutuhan kesehatan atau pendidikan untuk mempertahankan konsumsi pangan.
Karena itu, akses terhadap pangan tidak semestinya hanya dipandang sebagai persoalan kemampuan membeli di pasar. Akses tersebut juga berkaitan dengan tanggung jawab sosial, kebijakan publik, dan distribusi sumber daya ekonomi.
Islam memberikan landasan moral bahwa kemaslahatan masyarakat harus menjadi pertimbangan penting dalam penyelenggaraan ekonomi. Pemerintah, misalnya, perlu memperhatikan dampak kebijakan harga dan distribusi terhadap kelompok yang paling rentan.
Hal ini tidak berarti semua harga harus ditetapkan serendah mungkin. Harga yang terlalu rendah tanpa dukungan produktivitas dan kebijakan yang tepat dapat merugikan petani serta mengganggu pasokan pada masa berikutnya.
Yang diperlukan adalah kebijakan yang mampu mempertemukan kepentingan produsen dan konsumen, menjaga keberlanjutan produksi, serta melindungi masyarakat yang kesulitan memenuhi kebutuhan dasarnya.
Zakat dan wakaf sebagai instrumen perlindungan sosial
Salah satu keunggulan perspektif ekonomi Islam adalah keberadaan instrumen distribusi kekayaan yang tidak semata-mata bergantung pada mekanisme pasar.
Zakat merupakan instrumen penting untuk membantu kelompok yang memenuhi kriteria penerima, termasuk fakir dan miskin. Dalam situasi kenaikan harga pangan, pengelolaan zakat yang tepat sasaran dapat membantu keluarga memenuhi kebutuhan dasar dan mengurangi tekanan ekonomi yang mereka hadapi.
Namun, efektivitas zakat tidak cukup diukur dari besarnya dana yang terkumpul. Hal yang juga penting adalah ketepatan sasaran, kecepatan penyaluran ketika kebutuhan mendesak, transparansi pengelolaan, dan dampaknya terhadap kondisi penerima.
Bantuan pangan dapat diperlukan untuk menghadapi kesulitan segera. Sementara itu, keluarga yang memiliki potensi usaha dapat memperoleh pendampingan dan dukungan pemberdayaan sesuai dengan ketentuan penyaluran zakat.
Di samping zakat, wakaf produktif juga memiliki potensi mendukung ketahanan pangan. Pengelolaan wakaf yang profesional dapat diarahkan untuk mendukung sarana produksi, fasilitas penyimpanan hasil pertanian, atau infrastruktur sosial yang memberikan manfaat berkelanjutan, sepanjang sesuai dengan ketentuan wakaf dan amanah wakif.
Dengan pendekatan ini, keuangan sosial Islam tidak hanya hadir untuk merespons kesulitan setelah terjadi, tetapi juga berpotensi memperkuat kapasitas ekonomi masyarakat dalam jangka panjang.
Meskipun demikian, zakat dan wakaf bukan pengganti tanggung jawab pemerintah dalam menjaga ketersediaan pangan dan melindungi masyarakat. Instrumen tersebut harus menjadi bagian dari ekosistem perlindungan sosial yang lebih luas.
Apa yang seharusnya dilakukan pemerintah?
Prinsip ekonomi Islam perlu diterjemahkan menjadi langkah kebijakan yang nyata. Setidaknya terdapat lima agenda yang penting.
Pertama, menjaga ketersediaan pangan dan memperkuat produksi. Dukungan kepada petani harus mencakup akses terhadap sarana produksi, teknologi, pembiayaan, infrastruktur, dan kepastian pasar. Ketahanan pangan tidak dapat dibangun hanya dengan mengandalkan pasokan ketika harga sudah meningkat.
Kedua, memperbaiki sistem distribusi. Biaya transportasi, penyimpanan, dan distribusi yang tinggi dapat meningkatkan harga yang dibayar konsumen. Pemerintah perlu mengidentifikasi titik-titik inefisiensi dalam rantai pasok dan memperkuat hubungan antara produsen, distributor, pedagang, serta pasar konsumen.
Ketiga, melakukan pengawasan pasar secara proporsional. Informasi stok dan harga perlu dipantau untuk mendeteksi kelangkaan, hambatan distribusi, dan indikasi pelanggaran. Penindakan harus didasarkan pada bukti, bukan semata-mata pada dugaan bahwa setiap kenaikan harga merupakan tindakan spekulatif.
Keempat, melindungi daya beli kelompok rentan. Bantuan sosial, bantuan pangan, dan program stabilisasi harga dapat menjadi instrumen perlindungan ketika tekanan harga meningkat. Pelaksanaan program perlu memperhatikan ketepatan sasaran, kecukupan manfaat, dan evaluasi berkala.
Kelima, memperkuat keuangan sosial Islam. Pemerintah, lembaga zakat, nazir wakaf, organisasi masyarakat, dan pelaku usaha dapat berkolaborasi memperluas perlindungan sosial serta pemberdayaan ekonomi, dengan tata kelola yang transparan dan akuntabel.
Kelima agenda tersebut menunjukkan bahwa perlindungan masyarakat membutuhkan pendekatan yang menyeluruh. Mengendalikan harga tanpa memperkuat produksi dapat menimbulkan masalah baru. Memberikan bantuan tanpa memperbaiki distribusi juga berisiko membuat persoalan berulang.
Kebijakan yang baik harus mampu mengatasi tekanan jangka pendek sekaligus memperbaiki akar persoalan.
Etika konsumen dan tanggung jawab pelaku usaha
Perlindungan masyarakat bukan hanya urusan pemerintah. Konsumen dan pelaku usaha juga memiliki tanggung jawab moral dalam kegiatan ekonomi.
Bagi konsumen, Islam mengajarkan keseimbangan dalam menggunakan harta. Surah Al-A’raf ayat 31 mengingatkan manusia agar makan dan minum tanpa berlebih-lebihan. Dalam konteks kenaikan harga pangan, prinsip ini dapat diterapkan melalui perencanaan belanja, pengurangan pemborosan makanan, dan pemilihan konsumsi sesuai kebutuhan.
Namun, penting untuk tidak membebankan seluruh persoalan harga kepada konsumen. Keluarga berpenghasilan rendah tidak selalu memiliki banyak pilihan ketika harga kebutuhan pokok meningkat. Penghematan rumah tangga perlu didukung oleh tersedianya pangan yang terjangkau dan bergizi.
Bagi produsen dan pedagang, etika Islam menghendaki kejujuran, keterbukaan, dan tanggung jawab. Keuntungan usaha merupakan hal yang wajar, tetapi praktik yang sengaja mengeksploitasi kesulitan masyarakat bertentangan dengan semangat keadilan dalam perdagangan.
Pelaku usaha juga dapat berkontribusi melalui efisiensi operasional, pengurangan kehilangan pangan, pengembangan kemitraan yang adil dengan petani, dan penyediaan informasi produk yang transparan.
Ketika etika bisnis bertemu dengan kebijakan yang tepat dan konsumen yang bertanggung jawab, terbuka peluang untuk membangun sistem pangan yang lebih tangguh dan berkeadilan.
Dari pasar yang ramai menuju kesejahteraan yang nyata
Pada akhirnya, keberhasilan ekonomi tidak cukup diukur dari pertumbuhan transaksi atau besarnya keuntungan yang diperoleh pelaku usaha. Keberhasilan ekonomi juga perlu terlihat dari kemampuan masyarakat memenuhi kebutuhan dasarnya secara layak.
Petani perlu mendapatkan imbal hasil yang sepadan dengan kerja dan risiko produksinya. Pedagang membutuhkan ruang untuk menjalankan usaha secara berkelanjutan. Konsumen memerlukan akses terhadap pangan yang aman, bergizi, dan terjangkau.
Ketiga kepentingan tersebut tidak harus dipertentangkan. Justru tantangan kebijakan ekonomi adalah menemukan cara agar semuanya dapat berjalan secara seimbang.
Ekonomi Islam menawarkan landasan untuk mencapai keseimbangan itu melalui keadilan transaksi, larangan kecurangan, distribusi kekayaan, perlindungan kelompok rentan, dan orientasi pada kemaslahatan.
Karena itu, ketika harga pangan meningkat, pertanyaan yang perlu diajukan bukan hanya berapa besar kenaikan harga, melainkan juga bagaimana memastikan beban ekonomi tidak jatuh secara tidak proporsional kepada keluarga yang paling lemah.
Di sinilah ekonomi Islam harus hadir sebagai lebih dari sekadar wacana normatif. Ia perlu diterjemahkan menjadi tata kelola pasar yang jujur, kebijakan pangan yang efektif, perlindungan sosial yang tepat sasaran, dan distribusi manfaat ekonomi yang lebih inklusif.
Sebab, ukuran keadilan ekonomi bukan hanya apakah barang tersedia di pasar, tetapi juga apakah masyarakat memiliki kemampuan yang layak untuk mendapatkannya.
Pasar yang berkeadilan adalah pasar yang memberi ruang bagi usaha untuk tumbuh, sekaligus memastikan bahwa kebutuhan dasar manusia tidak terabaikan.
Dynamic Pricing Transportasi Online; Antara Efisiensi, Keadilan, dan Kepuasan Pengguna
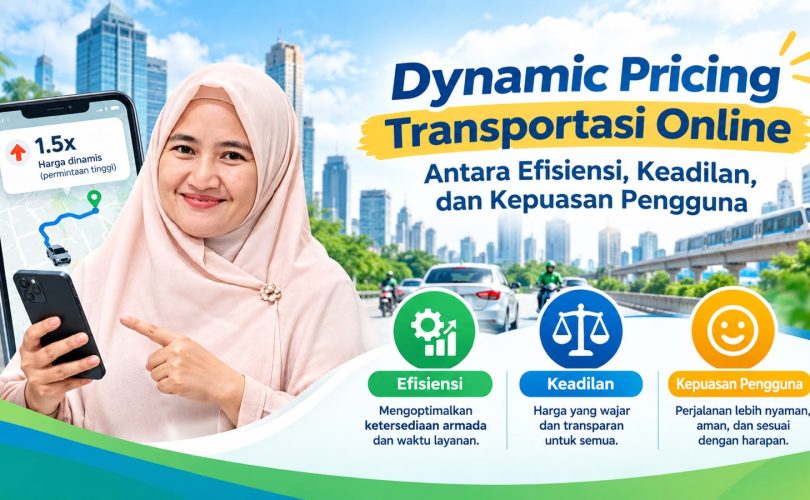
Oleh: Dr. Husnul Khatimah, S.E., M.Si. (Dekan FEB UM Indonesia)
Pernahkah Anda memesan ojek online pada pagi hari dengan tarif Rp15.000, tetapi beberapa jam kemudian untuk perjalanan yang hampir sama tarifnya berubah menjadi Rp25.000? Atau ketika hujan turun, jam pulang kantor tiba, dan jalanan mulai padat, biaya perjalanan mendadak meningkat?
Fenomena ini bukan sekadar perubahan harga biasa. Dalam ekonomi digital, praktik tersebut dikenal sebagai dynamic pricing, yaitu strategi penetapan harga yang memungkinkan tarif berubah mengikuti kondisi pasar, permintaan konsumen, ketersediaan pengemudi, lokasi, waktu, dan faktor relevan lainnya.
Pada transportasi online, dynamic pricing menjadi bagian penting dari cara platform mempertemukan penumpang dengan pengemudi. Ketika permintaan perjalanan meningkat sementara jumlah pengemudi yang tersedia terbatas, sistem dapat menaikkan tarif atau menerapkan komponen biaya tambahan sesuai kebijakan platform.
Dari sudut pandang perusahaan, strategi ini dapat membantu menyeimbangkan permintaan dan penawaran. Namun, dari sudut pandang konsumen, kenaikan tarif justru sering terjadi ketika transportasi paling dibutuhkan, misalnya saat hujan deras, terjadi gangguan transportasi umum, atau pada jam pulang kerja.
Di sinilah persoalan utamanya muncul: apakah dynamic pricing merupakan strategi ekonomi yang efisien, atau justru berpotensi menciptakan ketidakadilan bagi konsumen?
Untuk menjawabnya, kita perlu memahami bagaimana sistem ini bekerja, apa manfaat ekonominya, bagaimana dampaknya terhadap perilaku konsumen, dan prinsip apa yang seharusnya menjadi dasar penetapan harga yang bertanggung jawab.
- Apa Itu Dynamic Pricing?
Dynamic pricing adalah strategi penetapan harga yang memungkinkan harga suatu produk atau jasa berubah secara fleksibel berdasarkan kondisi pasar. Strategi ini telah digunakan dalam berbagai industri, mulai dari penerbangan, perhotelan, perdagangan elektronik, hingga transportasi berbasis aplikasi.
Dalam transportasi online, tarif dapat dipengaruhi oleh sejumlah faktor, antara lain:
- Permintaan perjalanan: semakin banyak orang memesan perjalanan pada waktu yang sama, semakin besar tekanan terhadap kapasitas layanan.
- Ketersediaan pengemudi: jumlah pengemudi yang aktif di suatu wilayah memengaruhi kemampuan platform melayani permintaan.
- Lokasi penjemputan dan tujuan: kondisi pasar dan ketersediaan layanan dapat berbeda antarwilayah.
- Waktu pemesanan: jam sibuk, akhir pekan, atau periode kegiatan tertentu dapat mengubah pola permintaan.
- Kondisi operasional: cuaca, kemacetan, gangguan transportasi, dan faktor lain dapat memengaruhi kebutuhan perjalanan maupun ketersediaan pengemudi.
Perlu dicatat bahwa tidak semua platform menggunakan formula yang sama. Besarnya tarif, bobot masing-masing faktor, dan cara kerja algoritma dapat berbeda. Karena itu, kenaikan tarif tidak selalu dapat dijelaskan hanya oleh satu faktor, seperti hujan atau kemacetan.
Dynamic pricing juga tidak selalu berarti harga meningkat. Ketika permintaan menurun atau ketersediaan pengemudi meningkat, tekanan untuk menaikkan tarif dapat berkurang. Namun, perubahan tarif aktual tetap bergantung pada kebijakan dan mekanisme setiap platform.
Dengan demikian, dynamic pricing pada dasarnya merupakan cara menyesuaikan harga dengan perubahan kondisi pasar secara lebih cepat daripada penetapan harga tetap.
- Mengapa Tarif Naik Ketika Permintaan Meningkat?
Untuk memahami fenomena ini, kita dapat menggunakan konsep dasar ekonomi, yaitu permintaan dan penawaran.
Bayangkan sebuah kawasan perkantoran pada pukul 17.00. Ribuan karyawan menyelesaikan pekerjaan hampir bersamaan dan memesan transportasi online. Dalam waktu yang sama, jumlah pengemudi yang tersedia belum tentu bertambah dengan kecepatan yang sama.
Ketika jumlah permintaan lebih besar daripada kapasitas layanan yang tersedia, terjadi ketidakseimbangan pasar. Jika tarif dibiarkan tetap rendah, sebagian konsumen mungkin harus menunggu lebih lama, sementara pengemudi menghadapi banyak permintaan di berbagai titik.
Penyesuaian tarif dapat menjadi salah satu mekanisme untuk mengatasi ketidakseimbangan tersebut. Tarif yang lebih tinggi berpotensi mengurangi sebagian permintaan yang tidak mendesak sekaligus meningkatkan insentif bagi pengemudi untuk mengambil perjalanan di wilayah yang membutuhkan layanan.
Namun, hubungan ini tidak sesederhana itu. Kenaikan tarif belum tentu langsung menambah jumlah pengemudi karena pengemudi juga mempertimbangkan jarak, kemacetan, keselamatan, biaya operasional, dan potensi pendapatan bersih.
Artinya, dynamic pricing dapat membantu mengoordinasikan pasar, tetapi tidak menjamin seluruh masalah ketersediaan layanan akan terselesaikan.
Dari perspektif ekonomi, mekanisme ini dapat meningkatkan efisiensi alokasi sumber daya. Dari perspektif sosial, pertanyaan yang lebih sulit adalah apakah mekanisme tersebut tetap adil ketika konsumen tidak memiliki pilihan transportasi lain.
- Algoritma di Balik Harga: Bukan Sekadar Jarak dan Waktu
Salah satu karakteristik ekonomi digital adalah penggunaan algoritma untuk mengambil keputusan secara cepat berdasarkan data. Dalam transportasi online, sistem dapat mengolah informasi mengenai permintaan, ketersediaan pengemudi, karakteristik perjalanan, serta kondisi operasional untuk menentukan penawaran harga.
Berbeda dari pasar tradisional yang perubahan harganya mungkin memerlukan keputusan langsung dari penjual, sistem digital dapat melakukan penyesuaian secara otomatis sesuai aturan yang diprogramkan.
Meskipun demikian, penting untuk membedakan antara hal yang diketahui dan hal yang hanya diasumsikan. Tanpa informasi resmi dari platform, kita tidak dapat menyimpulkan formula persis yang digunakan, bobot setiap variabel, atau apakah data pribadi tertentu memengaruhi tarif individual.
Persoalan transparansi muncul ketika konsumen hanya melihat angka akhir di layar tanpa memahami alasan perubahan tarif secara memadai. Konsumen mungkin mengetahui bahwa harga naik, tetapi tidak mengetahui apakah penyebabnya adalah tingginya permintaan, terbatasnya pengemudi, biaya tambahan, atau kombinasi beberapa faktor.
Dari sudut pandang tata kelola algoritma, perusahaan seharusnya menyediakan informasi yang cukup agar konsumen dapat memahami dasar tarif, komponen biaya, dan ketentuan layanan. Transparansi tidak harus berarti membuka seluruh kode sumber atau rahasia bisnis, tetapi harus memungkinkan konsumen mengambil keputusan berdasarkan informasi yang relevan.
- Siapa yang Diuntungkan: Platform, Pengemudi, atau Konsumen?
Dynamic pricing sering dipandang sebagai strategi yang menguntungkan perusahaan karena dapat meningkatkan pendapatan pada periode permintaan tinggi. Namun, manfaatnya tidak selalu terbagi secara merata.
Bagi platform, penyesuaian tarif dapat membantu mengelola kapasitas, mempertemukan permintaan dengan pengemudi, serta mempertahankan ketersediaan layanan. Namun, kenaikan harga yang terlalu sering atau tidak transparan dapat menurunkan kepercayaan pengguna.
Bagi pengemudi, periode permintaan tinggi dapat membuka peluang pendapatan yang lebih besar, terutama jika terdapat insentif atau skema tarif yang meningkatkan pembayaran kepada pengemudi. Akan tetapi, kenaikan tarif yang dibayar penumpang tidak otomatis berarti pendapatan bersih pengemudi meningkat dalam proporsi yang sama. Hal itu bergantung pada struktur pembagian pendapatan, biaya operasional, dan kebijakan platform.
Bagi konsumen, dynamic pricing dapat membantu menjaga ketersediaan layanan pada kondisi tertentu. Sebaliknya, konsumen mungkin harus membayar lebih mahal ketika kebutuhan perjalanan meningkat dan alternatif transportasi terbatas.
Di sinilah pentingnya melihat distribusi manfaat. Sistem yang efisien belum tentu otomatis adil. Efisiensi menjelaskan bagaimana sumber daya digunakan, sedangkan keadilan juga menanyakan siapa yang memperoleh manfaat, siapa yang menanggung biaya, dan apakah konsumen memiliki informasi serta pilihan yang memadai.
- Ketika Harga Tinggi Terasa Tidak Adil
Masalah utama dynamic pricing bukan semata-mata adanya perubahan harga, melainkan konteks ketika perubahan tersebut terjadi.
Misalnya, seseorang memesan transportasi online untuk pergi bekerja pada hari biasa. Jika tarif naik, ia mungkin masih memiliki pilihan untuk menunda perjalanan, berjalan kaki, atau menggunakan transportasi umum.
Namun, bagaimana jika seseorang harus segera menuju rumah sakit, menjemput anak, atau pulang dari lokasi yang minim transportasi alternatif? Dalam situasi tersebut, kemampuan konsumen untuk menolak harga menjadi lebih terbatas.
Kondisi ini berkaitan dengan konsep price fairness atau persepsi keadilan harga. Konsumen tidak hanya mengevaluasi mahal atau murahnya suatu layanan, tetapi juga mempertimbangkan alasan kenaikan, konsistensi kebijakan, transparansi informasi, dan perlakuan terhadap pengguna.
Dua konsumen dapat menghadapi tarif yang sama, tetapi menilainya secara berbeda karena situasi dan alternatif yang mereka miliki berbeda.
Kenaikan tarif yang dijelaskan secara terbuka dan sesuai dengan aturan yang diketahui dapat lebih mudah diterima daripada kenaikan yang tampak tidak memiliki dasar yang jelas.
Karena itu, perusahaan tidak cukup hanya memastikan bahwa algoritmanya bekerja secara teknis. Perusahaan juga perlu mempertimbangkan bagaimana keputusan harga dipahami oleh masyarakat dan apakah terdapat perlindungan yang memadai ketika pengguna berada dalam situasi rentan.
- Dynamic Pricing dalam Perspektif Etika Bisnis Islam
Dalam perspektif Islam, penetapan harga tidak dapat dinilai hanya berdasarkan tinggi atau rendahnya tarif. Penilaiannya perlu memperhatikan proses transaksi, kerelaan para pihak, kejelasan informasi, keadilan, serta ada atau tidaknya unsur penipuan dan eksploitasi.
Allah SWT berfirman dalam QS. An-Nisa’ ayat 29 bahwa harta tidak boleh diperoleh melalui jalan yang batil, kecuali melalui perdagangan yang berlangsung atas dasar saling merelakan di antara para pihak.
Prinsip ini relevan bagi transaksi transportasi online. Konsumen perlu mengetahui tarif yang harus dibayar sebelum menyetujui perjalanan, sedangkan penyedia layanan wajib menjalankan transaksi sesuai ketentuan yang diinformasikan.
Dalam fikih muamalah, terdapat beberapa prinsip yang dapat digunakan untuk menilai praktik dynamic pricing.
Pertama, kerelaan (taradhi). Persetujuan konsumen harus didasarkan pada informasi yang cukup. Persetujuan terhadap harga yang ditampilkan menjadi lebih bermakna ketika komponen biaya dan ketentuan transaksi dijelaskan secara jelas.
Kedua, keadilan (al-’adl). Penetapan harga perlu menghindari praktik yang merugikan pihak lain secara tidak patut. Perubahan harga tidak otomatis zalim, tetapi dapat menjadi persoalan etis apabila disertai manipulasi, penyembunyian informasi, atau pemanfaatan keadaan darurat secara eksploitatif.
Ketiga, larangan penipuan (tadlis). Informasi mengenai harga dan layanan tidak boleh disampaikan secara menyesatkan. Harga yang tampak murah di awal tetapi disertai biaya yang disembunyikan dapat merusak kepercayaan dan menimbulkan sengketa.
Keempat, kemaslahatan (maslahah). Sistem harga sebaiknya membantu layanan tetap tersedia dan mendukung keberlanjutan usaha tanpa mengabaikan kepentingan konsumen serta pengemudi.
Namun, perlu kehati-hatian dalam menyimpulkan hukumnya. Dynamic pricing bukan dengan sendirinya praktik yang dilarang dalam Islam. Harga yang berubah mengikuti kondisi pasar dapat diterima selama transaksi memenuhi ketentuan syariah dan tidak melibatkan unsur terlarang. Penilaian terhadap praktik tertentu harus didasarkan pada mekanisme nyata, bukan hanya istilah yang digunakan.
- Bagaimana Seharusnya Platform Menetapkan Harga?
Agar dynamic pricing memberikan manfaat ekonomi tanpa mengabaikan keadilan, perusahaan transportasi online perlu mengembangkan tata kelola harga yang bertanggung jawab.
Pertama, meningkatkan transparansi tarif. Aplikasi perlu menampilkan total biaya sebelum konsumen menyetujui perjalanan, termasuk komponen tambahan yang relevan. Penjelasan mengenai alasan perubahan tarif juga dapat membantu konsumen memahami kondisi pasar.
Kedua, menjaga konsistensi aturan. Kebijakan penetapan harga harus memiliki dasar yang jelas dan tidak berubah secara sewenang-wenang. Perusahaan perlu melakukan evaluasi untuk memastikan bahwa algoritma tidak menghasilkan pola yang tidak wajar atau diskriminatif.
Ketiga, melindungi konsumen dalam kondisi rentan. Pada situasi tertentu, perusahaan dapat mempertimbangkan kebijakan perlindungan harga atau mekanisme khusus ketika terjadi gangguan layanan yang luas. Kebijakan semacam ini perlu dirancang secara proporsional agar tidak menghilangkan insentif pengemudi maupun mengurangi ketersediaan layanan.
Keempat, memperhatikan kesejahteraan pengemudi. Evaluasi tidak boleh hanya berfokus pada harga yang dibayar konsumen. Pendapatan bersih, biaya operasional, waktu tunggu, dan risiko kerja juga perlu diperhitungkan.
Kelima, melakukan audit algoritma secara berkala. Audit dapat membantu mengevaluasi konsistensi penetapan tarif, mendeteksi potensi bias, dan menilai apakah hasil algoritma sesuai dengan tujuan yang dinyatakan perusahaan.
Langkah-langkah tersebut dapat memperkuat kepercayaan pengguna. Dalam ekonomi digital, kepercayaan merupakan aset penting yang memengaruhi keberlanjutan hubungan antara platform, pengemudi, dan konsumen.
- Apa yang Bisa Dilakukan Konsumen?
Konsumen tidak sepenuhnya dapat mengendalikan mekanisme harga yang ditetapkan platform. Namun, terdapat beberapa langkah praktis yang dapat dilakukan.
Pertama, bandingkan tarif pada waktu atau pilihan layanan yang berbeda jika situasinya memungkinkan. Kedua, periksa total biaya sebelum menekan tombol pemesanan. Ketiga, pertimbangkan alternatif transportasi yang aman dan tersedia. Keempat, hindari menyimpulkan bahwa setiap kenaikan tarif merupakan bentuk kecurangan tanpa memeriksa informasi yang tersedia.
Pada saat yang sama, konsumen berhak mengajukan keluhan jika menemukan ketidaksesuaian tarif, biaya yang tidak dijelaskan, atau perubahan transaksi yang tidak sesuai dengan ketentuan. Dokumentasi pemesanan dan bukti pembayaran dapat membantu proses pengaduan.
Sikap kritis konsumen bukan berarti menolak seluruh perubahan harga, melainkan memastikan bahwa keputusan pembelian dibuat secara sadar dan bahwa penyedia layanan menjalankan kewajibannya secara transparan.
Penutup: Harga yang Efisien Harus Tetap Memperhatikan Keadilan
Dynamic pricing menunjukkan bagaimana teknologi mengubah cara pasar bekerja. Melalui algoritma dan data, platform transportasi online dapat menyesuaikan tarif dengan kondisi permintaan dan penawaran secara cepat.
Dalam kondisi tertentu, mekanisme ini dapat membantu mengalokasikan layanan, memberikan sinyal terhadap kelangkaan kapasitas, dan mendorong ketersediaan pengemudi. Namun, manfaat tersebut tidak otomatis menghilangkan persoalan keadilan, transparansi, dan perlindungan konsumen.
Dari perspektif ekonomi, tantangannya adalah menyeimbangkan efisiensi pasar dengan dampak distribusi harga. Dari perspektif etika Islam, tantangannya adalah memastikan bahwa transaksi berlangsung secara jelas, adil, dan tidak mengeksploitasi pihak yang berada dalam posisi lemah.
Pada akhirnya, keberhasilan ekonomi digital tidak cukup diukur dari kecepatan algoritma atau besarnya pendapatan platform. Keberhasilan juga perlu dilihat dari kualitas layanan, keberlanjutan pendapatan pengemudi, kepercayaan konsumen, dan keadilan dalam transaksi.
Teknologi boleh membuat harga berubah dalam hitungan detik, tetapi prinsip transparansi dan keadilan tidak boleh berubah mengikuti algoritma.
PayLater dalam Pandangan Islam: Kemudahan Digital atau Jebakan Utang? Menimbang Konsumsi, Syariah, dan Keberkahan
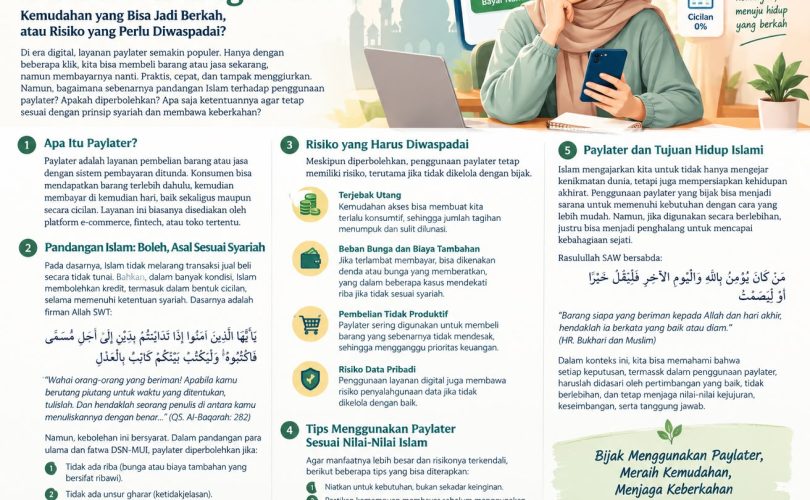
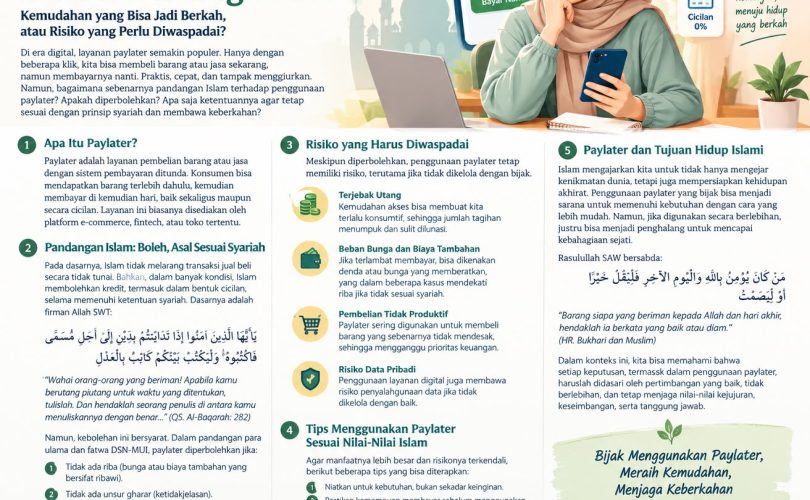
Oleh: Dr. Husnul Khatimah. S.E., M.Si. (Dekan FEB UM Indonesia)
Pendahuluan: Ketika Belanja Semakin Mudah, Utang Semakin Dekat
Perkembangan teknologi digital telah mengubah cara masyarakat memenuhi kebutuhan sehari-hari. Jika dahulu transaksi pembelian umumnya dilakukan dengan uang tunai atau kartu debit, kini konsumen memiliki berbagai alternatif pembayaran, termasuk layanan buy now, pay later (BNPL) atau yang lebih dikenal sebagai paylater.
Melalui layanan ini, seseorang dapat membeli barang atau menggunakan jasa sekarang, sementara pembayarannya dilakukan kemudian, baik sekaligus pada tanggal tertentu maupun melalui cicilan. Prosesnya relatif mudah, cepat, dan dapat diakses melalui aplikasi telepon pintar. Dalam beberapa kasus, konsumen bahkan tidak perlu melakukan pembayaran awal ketika bertransaksi.
Kemudahan tersebut tentu memiliki manfaat. Paylater dapat membantu seseorang mengatur waktu pembayaran, terutama ketika terdapat kebutuhan yang harus segera dipenuhi sementara penerimaan pendapatan baru akan diperoleh beberapa waktu kemudian. Namun, di balik kemudahannya, terdapat risiko berupa penumpukan utang, biaya tambahan, keterlambatan pembayaran, dan perilaku konsumsi yang tidak terkendali.
Pertanyaan pentingnya adalah: bagaimana Islam memandang penggunaan paylater? Apakah setiap transaksi paylater dilarang karena mengandung utang, atau justru diperbolehkan selama memenuhi ketentuan syariah?
Untuk menjawabnya, kita perlu memahami bahwa Islam tidak hanya menilai transaksi berdasarkan kemudahan dan manfaat ekonominya, tetapi juga berdasarkan akad, keadilan, transparansi, tanggung jawab, serta dampaknya terhadap kehidupan manusia.
- Memahami Paylater dan Cara Kerjanya
Paylater merupakan fasilitas pembayaran tertunda yang memungkinkan konsumen memperoleh barang atau jasa terlebih dahulu dan menyelesaikan pembayaran pada waktu berikutnya. Layanan ini biasanya tersedia melalui perusahaan pembiayaan, bank, penyelenggara teknologi finansial, atau platform perdagangan elektronik.
Secara umum, terdapat beberapa pola transaksi paylater.
Pertama, pembayaran ditunda hingga tanggal tertentu. Konsumen menerima barang sekarang dan membayar seluruh kewajibannya pada kemudian hari.
Kedua, pembayaran dilakukan secara cicilan selama periode tertentu. Konsumen membayar kewajiban secara berkala berdasarkan jadwal yang disepakati.
Ketiga, transaksi melibatkan penyedia layanan yang membayarkan terlebih dahulu kepada penjual, kemudian menagih konsumen sesuai perjanjian. Dalam skema ini, hubungan hukum antara konsumen, penyedia layanan, dan penjual perlu diperhatikan untuk menentukan karakter akadnya.
Dari sudut pandang ekonomi, paylater dapat dipahami sebagai instrumen pembiayaan konsumsi. Akan tetapi, dari sudut pandang syariah, penilaian tidak cukup hanya melihat nama produk atau cara penggunaannya. Hal yang lebih penting adalah struktur transaksi, pihak-pihak yang terlibat, sumber pendapatan penyedia layanan, serta ketentuan pembayaran dan keterlambatan.
Dengan demikian, istilah paylater tidak otomatis menentukan halal atau haramnya suatu transaksi. Penilaian harus dilakukan terhadap akad dan praktik yang benar-benar digunakan.
- Prinsip Dasar Islam dalam Transaksi Keuangan
Islam memberikan ruang bagi manusia untuk melakukan kegiatan ekonomi, perdagangan, dan pemenuhan kebutuhan. Namun, kebebasan tersebut harus dijalankan sesuai dengan prinsip keadilan dan ketentuan syariah.
Allah SWT berfirman:
“Allah telah menghalalkan jual beli dan mengharamkan riba.”
(QS. Al-Baqarah: 275)
Ayat tersebut menegaskan pentingnya membedakan transaksi jual beli yang dibenarkan dari praktik riba yang dilarang. Dalam konteks paylater, perbedaan ini menjadi sangat penting karena suatu produk dapat menggunakan istilah biaya layanan, administrasi, atau cicilan, tetapi substansi akad dan cara perhitungannya tetap harus diperiksa.
Selain menghindari riba, transaksi keuangan Islam juga harus memperhatikan beberapa prinsip berikut.
Pertama, menghindari gharar yang berlebihan. Gharar berkaitan dengan ketidakjelasan atau ketidakpastian yang signifikan dalam akad. Konsumen harus mengetahui harga, jangka waktu, kewajiban pembayaran, serta konsekuensi jika terjadi keterlambatan.
Kedua, menghindari maysir. Transaksi tidak boleh didasarkan pada unsur perjudian atau spekulasi terlarang.
Ketiga, menjunjung keadilan. Hubungan antara konsumen dan penyedia layanan tidak boleh dibangun melalui eksploitasi, manipulasi, atau ketentuan yang merugikan salah satu pihak secara tidak adil.
Keempat, mengutamakan kerelaan dan keterbukaan. Para pihak harus memahami ketentuan transaksi dan menyetujuinya tanpa penipuan atau penyembunyian informasi penting.
Kelima, menjaga amanah. Konsumen yang telah menyepakati pembayaran wajib berusaha memenuhi kewajibannya, sedangkan penyedia layanan harus menjalankan perjanjian secara adil dan bertanggung jawab.
Prinsip-prinsip ini menunjukkan bahwa ekonomi Islam bukan hanya berbicara mengenai sah atau tidaknya suatu akad, melainkan juga mengenai etika dan tanggung jawab dalam menjalankan aktivitas ekonomi.
- Apakah Paylater Diperbolehkan dalam Islam?
Secara prinsip, Islam memperbolehkan jual beli dengan pembayaran tangguh atau cicilan apabila memenuhi ketentuan syariah. Karena itu, transaksi pembayaran tertunda tidak otomatis menjadi haram hanya karena konsumen tidak membayar secara tunai.
Dalam jual beli tangguh, harga dan jangka waktu pembayaran harus disepakati dengan jelas. Apabila terdapat pilihan harga tunai dan harga cicilan, para pihak perlu menetapkan salah satu harga secara pasti pada saat akad.
Misalnya, sebuah barang dijual dengan harga tunai Rp1.000.000 atau harga cicilan Rp1.200.000 selama enam bulan. Dalam struktur jual beli tangguh yang memenuhi ketentuan syariah, harga cicilan yang lebih tinggi dapat diperbolehkan apabila satu harga final telah dipilih dan disepakati sejak awal, serta tidak terdapat unsur terlarang lainnya.
Namun, contoh tersebut tidak berarti semua produk paylater dengan cicilan lebih mahal otomatis sesuai syariah. Penilaian tetap bergantung pada akad yang digunakan dan seluruh ketentuannya.
Hal yang perlu dibedakan adalah kenaikan harga dalam akad jual beli dengan tambahan atas utang karena faktor waktu. Tambahan yang disyaratkan atas pinjaman atau utang karena berjalannya waktu dapat termasuk riba. Demikian pula, denda keterlambatan yang menjadi keuntungan pemberi pinjaman perlu mendapat perhatian serius.
Di Indonesia, Fatwa Dewan Syariah Nasional–Majelis Ulama Indonesia (DSN-MUI) Nomor 117/DSN-MUI/II/2018 membahas layanan pembiayaan berbasis teknologi informasi berdasarkan prinsip syariah. Fatwa DSN-MUI Nomor 19/DSN-MUI/IV/2001 juga membahas al-qardh atau pinjaman.
Kedua rujukan tersebut dapat membantu memahami prinsip pembiayaan syariah, tetapi tidak berarti setiap produk paylater otomatis tercakup atau telah memenuhi ketentuannya.
Oleh sebab itu, konsumen Muslim sebaiknya tidak hanya melihat label “syariah”, “bebas bunga”, atau “cicilan ringan”. Konsumen perlu memeriksa akad, struktur biaya, denda, serta mekanisme penyelesaian kewajiban apabila terjadi keterlambatan.
- Riba, Biaya Layanan, dan Denda: Apa yang Harus Diperhatikan?
Salah satu aspek paling penting dalam menilai paylater adalah sumber pendapatan penyedia layanan.
Dalam transaksi pinjaman, tambahan yang disyaratkan atas pokok utang karena pinjaman tersebut merupakan persoalan riba. Oleh karena itu, biaya yang disebut bunga atau tambahan berdasarkan jumlah pinjaman dan lamanya waktu harus diperiksa dengan cermat.
Namun, tidak semua biaya administrasi atau layanan otomatis merupakan riba. Biaya untuk jasa yang nyata, jelas, wajar, dan sesuai dengan struktur akad dapat memiliki penilaian berbeda dari tambahan yang disyaratkan atas pinjaman. Nama biaya saja tidak cukup untuk menentukan hukumnya; substansi dan mekanisme pengenaannya harus ditelaah.
Demikian pula, denda keterlambatan perlu diperiksa berdasarkan akad dan ketentuan syariah yang berlaku. Dalam pembiayaan syariah, mekanisme sanksi bagi pihak yang mampu tetapi sengaja menunda pembayaran memiliki ketentuan tersendiri. Dana sanksi juga tidak serta-merta boleh menjadi pendapatan penyedia pembiayaan.
Bagi konsumen, langkah paling aman adalah membaca perjanjian secara menyeluruh dan menghitung total pembayaran, bukan hanya melihat cicilan bulanan.
Misalnya, sebuah barang ditawarkan dengan harga Rp1.500.000. Konsumen perlu mengetahui apakah jumlah yang akhirnya dibayarkan benar-benar Rp1.500.000 atau masih ditambah biaya layanan, biaya administrasi, premi tertentu, maupun denda jika terlambat.
Informasi mengenai biaya harus tersedia secara transparan sebelum transaksi disetujui. Jika ketentuan tidak jelas atau konsumen kesulitan memahami bagaimana kewajibannya dihitung, sebaiknya transaksi ditunda sampai penjelasan diperoleh.
- Risiko Paylater: Dari Kemudahan Menjadi Beban Keuangan
Meskipun pembayaran tertunda dapat memberikan fleksibilitas, penggunaan paylater tanpa perencanaan berpotensi menimbulkan berbagai masalah.
Pertama, penumpukan utang. Kemudahan transaksi membuat konsumen dapat melakukan pembelian berkali-kali tanpa langsung merasakan berkurangnya uang di rekening. Akibatnya, beberapa tagihan dapat jatuh tempo pada waktu yang berdekatan.
Kedua, konsumsi berlebihan. Promosi, diskon, dan penawaran cicilan dapat mendorong pembelian barang yang sebenarnya tidak dibutuhkan. Konsumen akhirnya membeli bukan berdasarkan kebutuhan, melainkan karena merasa mampu membayar cicilan kecil.
Ketiga, terganggunya prioritas keuangan. Pendapatan yang seharusnya digunakan untuk kebutuhan pokok, pendidikan, kesehatan, tabungan, dan tanggung jawab keluarga dapat terserap untuk melunasi tagihan konsumtif.
Keempat, risiko keterlambatan pembayaran. Apabila konsumen tidak memiliki perencanaan yang baik, keterlambatan dapat menimbulkan biaya tambahan sesuai ketentuan kontrak, penagihan, dan kemungkinan dampak terhadap catatan kredit sesuai mekanisme pelaporan yang berlaku.
Kelima, risiko terhadap data pribadi. Layanan digital melibatkan pengumpulan dan pemrosesan data. Konsumen perlu memahami izin akses aplikasi, kebijakan privasi, serta cara penyedia layanan melindungi informasi pribadi.
Dari perspektif Islam, persoalan tersebut bukan sekadar masalah kemampuan membayar. Penggunaan paylater juga berkaitan dengan pengendalian diri, amanah, perlindungan harta, dan upaya menghindari mudarat.
- Islam Mengajarkan Konsumsi yang Seimbang
Islam tidak melarang manusia menikmati hasil kerja atau membeli barang yang memberikan manfaat. Namun, Islam mengajarkan agar konsumsi dilakukan secara proporsional, tidak berlebihan, dan tidak mengabaikan kewajiban lainnya.
Allah SWT berfirman:
“…makan dan minumlah, tetapi jangan berlebihan. Sungguh, Allah tidak menyukai orang yang berlebih-lebihan.”
(QS. Al-A’raf: 31)
Walaupun ayat tersebut menyebut makan dan minum, pesannya relevan untuk membangun sikap konsumsi yang tidak berlebihan dalam kehidupan sehari-hari.
Dalam ekonomi Islam, keputusan konsumsi tidak hanya mempertimbangkan kepuasan sesaat. Konsumen juga perlu memperhatikan manfaat barang, kemampuan keuangan, tanggung jawab keluarga, dan dampak keputusan terhadap kesejahteraan jangka panjang.
Seseorang mungkin mampu membayar cicilan sebuah telepon pintar, tetapi kemampuan tersebut perlu dibandingkan dengan kebutuhan lain yang lebih penting. Jika pembelian tersebut mengakibatkan tertundanya pembayaran biaya pendidikan anak atau mengurangi dana kebutuhan pokok, keputusan konsumsi perlu dipertimbangkan kembali.
Di sinilah konsep wasathiyah atau keseimbangan menjadi relevan. Konsumen Muslim tidak harus menolak seluruh teknologi keuangan, tetapi juga tidak perlu mengikuti semua kemudahan yang ditawarkan.
Keseimbangan berarti menggunakan teknologi untuk mendukung kehidupan, bukan membiarkan teknologi mengendalikan keputusan keuangan.
- Utang dalam Islam: Boleh, tetapi Harus Dipertanggungjawabkan
Islam mengakui adanya utang sebagai bagian dari kehidupan sosial dan ekonomi. Bahkan, QS. Al-Baqarah ayat 282 memberikan pedoman tentang pencatatan utang-piutang untuk jangka waktu tertentu.
Ayat tersebut mengajarkan pentingnya pencatatan, kejelasan kewajiban, dan perlindungan hak para pihak. Prinsip ini relevan diterapkan dalam transaksi digital, termasuk paylater.
Namun, pengakuan terhadap utang tidak berarti Islam mendorong seseorang berutang untuk setiap keinginan konsumtif. Utang harus dipertimbangkan berdasarkan kebutuhan, kemampuan membayar, dan konsekuensinya.
Rasulullah SAW juga mengajarkan pentingnya menunaikan kewajiban. Dalam hadis riwayat Bukhari, disebutkan bahwa penundaan pembayaran utang oleh orang yang mampu merupakan suatu kezaliman.
Pesan tersebut mengingatkan konsumen bahwa kewajiban pembayaran yang telah disepakati tidak boleh diabaikan dengan sengaja. Pada saat yang sama, penyedia layanan juga harus memperlakukan konsumen secara adil dan tidak melakukan penagihan yang melanggar hukum atau merendahkan martabat manusia.
Dengan demikian, tanggung jawab dalam transaksi paylater berlaku bagi kedua belah pihak. Konsumen harus jujur mengenai kemampuan membayar, sedangkan penyedia layanan harus transparan dalam menetapkan persyaratan dan menjalankan penagihan.
- Tips Menggunakan Paylater Sesuai Nilai-Nilai Islam
Agar kemudahan teknologi tidak berubah menjadi beban, berikut beberapa langkah yang dapat diterapkan konsumen Muslim.
- Bedakan kebutuhan dan keinginan. Sebelum menggunakan paylater, tanyakan kepada diri sendiri apakah barang tersebut benar-benar diperlukan atau hanya menarik karena promosi.
- Periksa akad dan seluruh biaya. Pastikan harga, jadwal pembayaran, biaya layanan, konsekuensi keterlambatan, dan ketentuan lainnya dipahami sebelum menyetujui transaksi.
- Pastikan kesesuaian syariah. Periksa apakah transaksi mengandung riba, gharar yang terlarang, atau unsur lain yang bertentangan dengan prinsip syariah. Jika ragu, mintalah penjelasan dari pihak yang memahami fikih muamalah atau penasihat syariah yang kompeten.
- Hitung kemampuan membayar. Jangan hanya menilai satu cicilan. Jumlahkan seluruh kewajiban bulanan, termasuk cicilan lain, kebutuhan pokok, biaya pendidikan, dan tanggung jawab keluarga.
- Hindari menggunakan utang untuk menutup utang lain. Kebiasaan ini dapat menciptakan lingkaran utang yang semakin sulit diselesaikan.
- Buat pengingat pembayaran. Catat seluruh tanggal jatuh tempo dan sisihkan dana pembayaran sesuai jadwal. Jangan mengandalkan perkiraan pendapatan yang belum pasti.
- Jaga data pribadi. Gunakan layanan yang jelas legalitasnya, baca kebijakan privasi, dan hindari memberikan kode OTP atau kata sandi kepada pihak lain.
- Bangun kebiasaan menabung. Dana darurat dan tabungan membantu mengurangi ketergantungan pada pembiayaan ketika kebutuhan mendesak muncul.
- Utamakan ketenangan dan keberkahan. Keputusan keuangan sebaiknya tidak hanya dinilai dari seberapa cepat barang diperoleh, tetapi juga dari kemampuan memenuhi kewajiban tanpa mengorbankan kebutuhan yang lebih penting.
- Paylater dan Tujuan Hidup Islami
Dalam perspektif maqashid syariah, perlindungan harta (hifz al-mal) merupakan salah satu tujuan penting syariat. Perlindungan harta tidak hanya berarti menjaga aset agar tidak hilang, tetapi juga mengelola kekayaan secara bertanggung jawab, menghindari praktik yang dilarang, dan memastikan harta memberikan manfaat bagi kehidupan.
Penggunaan paylater yang tidak terkendali dapat mengganggu tujuan tersebut ketika menimbulkan beban utang, mengurangi kemampuan memenuhi kebutuhan pokok, atau menyebabkan konflik dalam keluarga.
Sebaliknya, teknologi keuangan yang digunakan melalui akad yang sesuai syariah, secara transparan, dan berdasarkan kemampuan dapat membantu memenuhi kebutuhan secara lebih terencana.
Namun, kesesuaian akad saja tidak otomatis membuat setiap pembelian menjadi keputusan yang bijaksana. Konsumen tetap perlu mempertimbangkan manfaat, urgensi, dan dampak jangka panjangnya.
Tujuan kehidupan Islami bukan sekadar memperoleh sebanyak mungkin barang, melainkan mencapai kemaslahatan dan kesejahteraan yang seimbang. Harta merupakan amanah yang perlu dikelola dengan baik, bukan alasan untuk terus memenuhi keinginan tanpa batas.
Dalam konteks ini, keberkahan bukan semata-mata ditentukan oleh banyaknya barang yang dimiliki, tetapi juga oleh cara memperolehnya, cara menggunakannya, dan tanggung jawab yang menyertainya.
Penutup: Bijak Menggunakan Paylater, Menjaga Keberkahan
Paylater merupakan salah satu bentuk inovasi keuangan digital yang menghadirkan kemudahan sekaligus tantangan. Islam tidak menilai suatu transaksi hanya berdasarkan nama atau teknologinya, melainkan berdasarkan akad, kejelasan kewajiban, keadilan, serta kepatuhannya terhadap prinsip syariah.
Transaksi pembayaran tertunda dapat diperbolehkan apabila memenuhi ketentuan syariah. Sebaliknya, transaksi yang mengandung riba atau unsur terlarang lainnya tidak menjadi halal hanya karena ditawarkan melalui aplikasi modern.
Bagi konsumen Muslim, keputusan menggunakan paylater harus disertai pemahaman akad, perhitungan kemampuan membayar, pengendalian konsumsi, dan komitmen memenuhi kewajiban.
Kemudahan digital semestinya membantu manusia mengelola kehidupan dengan lebih baik, bukan mendorong perilaku konsumtif dan ketergantungan pada utang.
Pada akhirnya, pertanyaan terpenting sebelum menekan tombol bayar nanti bukan hanya “Apakah saya bisa membeli barang ini sekarang?”, melainkan juga “Apakah transaksi ini sesuai syariah, benar-benar saya butuhkan, dan mampu saya pertanggungjawabkan?”
Dengan sikap kritis, disiplin, dan berorientasi pada kemaslahatan, teknologi keuangan dapat dimanfaatkan secara lebih bijaksana. Sebab, dalam Islam, keberhasilan ekonomi bukan hanya tentang kemudahan memperoleh sesuatu, melainkan juga tentang menjaga amanah, memenuhi tanggung jawab, dan meraih keberkahan dalam kehidupan.
Gen Z dan Budaya Kerja: Membangun Kolaborasi di Era Transformasi Digital
Oleh: Dr. Husnul Khatimah, S.E., M.Si. (Dekan FEB UM Indonesia)
Pendahuluan
Generasi Z atau Gen Z, yang umumnya merujuk pada individu kelahiran sekitar 1997–2012, mulai memainkan peran penting dalam dunia kerja. Sebagai generasi yang tumbuh bersama internet, media sosial, dan teknologi digital, Gen Z membawa perspektif baru tentang pekerjaan, kepemimpinan, produktivitas, dan keseimbangan hidup.
Kehadiran Gen Z menghadirkan peluang sekaligus tantangan bagi organisasi. Perusahaan tidak cukup hanya menawarkan gaji dan jenjang karier, tetapi juga perlu membangun lingkungan kerja yang sehat, fleksibel, inklusif, serta memberikan kesempatan bagi karyawan untuk berkembang dan menemukan makna dalam pekerjaannya.
Karakteristik Budaya Kerja Gen Z
Pertama, melek digital dan adaptif terhadap teknologi. Gen Z relatif akrab dengan teknologi digital, aplikasi kolaborasi, dan berbagai platform komunikasi. Karakteristik ini dapat mendukung efisiensi kerja, inovasi, dan percepatan proses bisnis. Namun, kecakapan menggunakan teknologi tetap perlu diimbangi dengan kemampuan berpikir kritis, literasi data, dan etika digital.
Kedua, mengutamakan keseimbangan kehidupan dan pekerjaan. Banyak pekerja muda menghargai fleksibilitas waktu, kesehatan mental, serta kesempatan untuk menjalani kehidupan pribadi di luar pekerjaan. Hal ini tidak selalu berarti kurangnya komitmen. Sebaliknya, organisasi perlu membangun sistem kerja yang berorientasi pada hasil, produktivitas, dan tanggung jawab.
Ketiga, membutuhkan umpan balik dan pengembangan diri. Gen Z cenderung menghargai komunikasi yang terbuka, arahan yang jelas, dan evaluasi berkala. Model kepemimpinan yang hanya mengandalkan instruksi satu arah mungkin kurang efektif. Pendekatan mentoring, coaching, dan dialog dua arah dapat membantu meningkatkan keterlibatan serta kompetensi mereka.
Keempat, mencari pekerjaan yang bermakna. Selain kompensasi, sebagian pekerja Gen Z mempertimbangkan nilai-nilai organisasi, kesempatan belajar, dampak sosial, dan kesesuaian pekerjaan dengan prinsip pribadi. Organisasi yang memiliki tujuan jelas dan menerapkan nilai-nilainya secara konsisten berpotensi membangun loyalitas karyawan.
Kelima, menyukai komunikasi yang cepat dan kolaboratif. Gen Z terbiasa dengan komunikasi digital yang ringkas dan responsif. Akan tetapi, komunikasi melalui pesan singkat tidak selalu cukup untuk menyelesaikan persoalan yang kompleks. Kemampuan mendengarkan, berdiskusi secara langsung, menyelesaikan konflik, dan bekerja lintas generasi tetap diperlukan.
Perlu dipahami bahwa karakteristik tersebut merupakan kecenderungan umum, bukan sifat yang melekat pada setiap individu Gen Z. Pengalaman pendidikan, kondisi sosial-ekonomi, lingkungan keluarga, dan karakter pribadi turut membentuk perilaku kerja seseorang.
Tantangan Gen Z di Dunia Kerja
Di balik berbagai keunggulannya, Gen Z menghadapi tantangan yang tidak ringan. Persaingan kerja semakin ketat, tuntutan keterampilan digital terus berkembang, dan kecerdasan buatan mulai mengubah cara organisasi menjalankan aktivitas bisnis.
Pekerja muda perlu mengembangkan kemampuan yang tidak mudah digantikan oleh otomatisasi, seperti kreativitas, empati, komunikasi, kepemimpinan, pemecahan masalah, dan pengambilan keputusan etis. Mereka juga perlu membangun disiplin, ketahanan menghadapi tekanan, serta kemampuan menerima kritik.
Di sisi lain, organisasi harus menghindari stereotip yang melabeli Gen Z sebagai generasi tidak sabar, kurang loyal, atau terlalu menuntut fleksibilitas. Perilaku kerja perlu dipahami berdasarkan konteks dan bukti, bukan semata-mata berdasarkan tahun kelahiran.
Strategi Membangun Budaya Kerja yang Efektif
Terdapat beberapa langkah yang dapat dilakukan organisasi untuk membangun budaya kerja yang mampu mengoptimalkan potensi Gen Z.
- Menerapkan kepemimpinan yang komunikatif. Pemimpin perlu menetapkan ekspektasi yang jelas, memberikan umpan balik secara konstruktif, dan membuka ruang dialog.
- Membangun budaya belajar berkelanjutan. Pelatihan digital, mentoring, rotasi pekerjaan, dan proyek lintas fungsi dapat mempercepat pengembangan kompetensi.
- Mengembangkan fleksibilitas yang bertanggung jawab. Fleksibilitas perlu disertai target kinerja, standar kualitas, disiplin, dan akuntabilitas yang terukur.
- Memperkuat kolaborasi lintas generasi. Gen Z dapat berbagi keterampilan digital, sedangkan generasi yang lebih senior dapat memberikan pengalaman, kebijaksanaan praktis, dan pemahaman organisasi.
- Menanamkan etika dan integritas. Kecepatan kerja dan kecanggihan teknologi harus diimbangi dengan kejujuran, tanggung jawab, perlindungan data, dan penghormatan terhadap rekan kerja.
Dalam perspektif nilai-nilai Islam, budaya kerja yang baik dapat dibangun melalui prinsip amanah atau tanggung jawab, itqan atau kesungguhan menghasilkan pekerjaan berkualitas, sidq atau kejujuran, serta ta’awun atau kerja sama dalam kebaikan. Nilai-nilai tersebut relevan bagi semua generasi dan dapat menjadi fondasi budaya kerja yang produktif sekaligus bermartabat.
Penutup
Gen Z bukan sekadar generasi baru yang memasuki dunia kerja, melainkan bagian dari perubahan besar dalam cara manusia bekerja, belajar, dan berkolaborasi. Keberhasilan mereka tidak hanya ditentukan oleh kemampuan beradaptasi dengan teknologi, tetapi juga oleh kematangan emosional, kedisiplinan, integritas, dan kemauan untuk terus belajar.
Pada saat yang sama, organisasi perlu bertransformasi dengan membangun kepemimpinan yang terbuka, sistem kerja yang adil, dan lingkungan yang mendukung pertumbuhan.
Budaya kerja masa depan bukan tentang memenangkan satu generasi atas generasi lainnya, melainkan tentang menggabungkan kekuatan setiap generasi untuk menciptakan organisasi yang inovatif, produktif, dan berintegritas.
Green Human Resources Management: Strategi SDM untuk Mewujudkan Organisasi Berkelanjutan
Oleh: Dr. Husnul Khatimah, S.E., M.Si. (Dekan FEB UM Indonesia)
Isu perubahan iklim, kerusakan lingkungan, dan tuntutan terhadap praktik bisnis yang berkelanjutan telah mengubah cara organisasi mengelola sumber daya manusia. Jika sebelumnya keberlanjutan hanya dianggap sebagai tanggung jawab bagian produksi atau operasional, kini pengelolaan sumber daya manusia menjadi salah satu kunci utama dalam membangun organisasi yang ramah lingkungan. Dalam konteks inilah konsep Green Human Resources Management (GHRM) semakin mendapat perhatian.
Apa Itu Green Human Resources Management?
Green Human Resources Management (GHRM) adalah pendekatan pengelolaan sumber daya manusia yang mengintegrasikan tujuan lingkungan ke dalam seluruh praktik manajemen SDM. Konsep ini tidak hanya berfokus pada peningkatan produktivitas karyawan, tetapi juga mendorong perilaku kerja yang mendukung keberlanjutan lingkungan.
GHRM menempatkan karyawan sebagai agen perubahan yang berperan dalam mengurangi dampak lingkungan melalui kebiasaan kerja yang lebih efisien, hemat energi, minim limbah, dan berorientasi pada pelestarian sumber daya.
Penerapan GHRM mencakup berbagai aktivitas, antara lain:
- Rekrutmen yang mempertimbangkan kepedulian kandidat terhadap lingkungan.
- Pelatihan dan pengembangan mengenai praktik kerja hijau.
- Penilaian kinerja yang memasukkan indikator keberlanjutan.
- Sistem penghargaan bagi karyawan yang berkontribusi pada program lingkungan.
- Penciptaan budaya organisasi yang mendukung perilaku ramah lingkungan.
Mengapa GHRM Menjadi Penting?
Saat ini, keberhasilan organisasi tidak lagi hanya diukur dari keuntungan ekonomi, tetapi juga dari kontribusinya terhadap aspek sosial dan lingkungan. Perusahaan yang mampu menerapkan prinsip keberlanjutan cenderung memiliki reputasi lebih baik, memperoleh kepercayaan masyarakat, dan lebih siap menghadapi regulasi lingkungan yang semakin ketat.
Selain itu, generasi muda yang memasuki dunia kerja, khususnya Generasi Z dan milenial, semakin mempertimbangkan nilai keberlanjutan dalam memilih tempat kerja. Mereka cenderung tertarik pada organisasi yang memiliki komitmen nyata terhadap lingkungan dan tanggung jawab sosial.
Dalam konteks ini, GHRM menjadi instrumen strategis untuk menarik, mempertahankan, dan meningkatkan keterlibatan karyawan. Karyawan tidak hanya bekerja untuk memperoleh pendapatan, tetapi juga merasa memiliki kontribusi terhadap masa depan bumi yang lebih baik.
Praktik GHRM dalam Dunia Kerja
Implementasi GHRM dapat dilakukan melalui langkah-langkah sederhana maupun kebijakan strategis. Penggunaan dokumen digital untuk mengurangi konsumsi kertas, sistem kerja fleksibel untuk mengurangi emisi transportasi, hingga program penghijauan perusahaan merupakan contoh nyata praktik GHRM.
Perusahaan juga dapat mengadakan pelatihan mengenai efisiensi energi, pengelolaan sampah, atau inovasi hijau. Karyawan yang memiliki ide kreatif terkait penghematan sumber daya dapat diberikan penghargaan sebagai bentuk apresiasi.
Di sektor pendidikan, perguruan tinggi dapat mengintegrasikan konsep GHRM melalui pengembangan budaya kampus hijau (green campus), penggunaan teknologi digital dalam administrasi akademik, serta pelibatan dosen dan mahasiswa dalam program keberlanjutan.
Sementara itu, pada sektor usaha mikro, kecil, dan menengah (UMKM), penerapan GHRM dapat dilakukan melalui penggunaan bahan baku ramah lingkungan, pengurangan limbah produksi, serta peningkatan kesadaran lingkungan di kalangan pekerja.
Tantangan Penerapan GHRM
Meskipun menawarkan banyak manfaat, implementasi GHRM masih menghadapi beberapa tantangan. Salah satunya adalah rendahnya kesadaran organisasi terhadap pentingnya aspek lingkungan dalam pengelolaan SDM. Banyak organisasi masih memandang program lingkungan sebagai biaya tambahan, bukan investasi jangka panjang.
Selain itu, keterbatasan sumber daya, kurangnya pelatihan, dan belum adanya indikator pengukuran yang jelas sering menjadi hambatan dalam penerapan GHRM.
Oleh karena itu, dibutuhkan komitmen pimpinan, dukungan kebijakan, serta perubahan budaya organisasi agar prinsip-prinsip keberlanjutan dapat menjadi bagian dari aktivitas kerja sehari-hari.
GHRM dan Masa Depan Organisasi
Di era ekonomi hijau dan industri berkelanjutan, GHRM bukan lagi sekadar tren, melainkan kebutuhan strategis. Organisasi yang mampu mengembangkan sumber daya manusia yang peduli terhadap lingkungan akan memiliki daya saing yang lebih kuat di masa depan.
Keberlanjutan tidak hanya dibangun melalui teknologi dan investasi, tetapi juga melalui perilaku manusia di dalam organisasi. Ketika setiap individu memiliki kesadaran lingkungan, maka tercipta budaya kerja yang tidak hanya produktif, tetapi juga bertanggung jawab terhadap bumi dan generasi mendatang.
Green Human Resources Management mengajarkan bahwa keberhasilan organisasi dan kelestarian lingkungan bukanlah dua tujuan yang bertentangan. Keduanya justru dapat berjalan beriringan untuk menciptakan pembangunan yang inklusif, berkelanjutan, dan berorientasi pada kesejahteraan bersama.
Green Sukuk dan SDGs: Bisakah Investasi Syariah Menjadi Solusi Krisis Iklim?
Oleh: Dr. Husnul Khatiman, S.E., M.Si.
Krisis iklim semakin sulit dipandang hanya sebagai persoalan lingkungan. Banjir, kekeringan, kenaikan muka air laut, perubahan pola cuaca, dan meningkatnya risiko bencana memiliki konsekuensi langsung terhadap ekonomi, infrastruktur, kesehatan, pangan, dan kesejahteraan masyarakat.
Masalahnya sederhana tetapi besar: transisi menuju ekonomi rendah karbon membutuhkan pembiayaan dalam jumlah yang sangat besar.
Kementerian Keuangan menyebut kebutuhan pendanaan untuk aksi iklim di Indonesia mencapai lebih dari Rp4.000 triliun, sementara kebutuhan pembiayaan untuk mencapai target Sustainable Development Goals (SDGs) diperkirakan lebih dari Rp14.000 triliun. Angka tersebut menunjukkan bahwa pemerintah tidak dapat mengandalkan APBN semata. Mobilisasi modal swasta dan pengembangan instrumen pembiayaan inovatif menjadi semakin penting. (Fiskal Kemenkeu)
Di tengah kebutuhan tersebut, muncul pertanyaan menarik: bisakah investasi syariah menjadi bagian dari solusi krisis iklim? Salah satu instrumen yang relevan adalah green sukuk.
Green Sukuk: Ketika Keuangan Syariah Bertemu Agenda Iklim
Secara sederhana, green sukuk merupakan instrumen sukuk yang hasil penerbitannya dialokasikan untuk membiayai atau membiayai kembali proyek yang memberikan manfaat lingkungan.
Kementerian Keuangan mendefinisikan green sukuk pemerintah sebagai surat berharga syariah yang digunakan untuk membiayai proyek dengan manfaat lingkungan, antara lain energi terbarukan, efisiensi energi, pengelolaan limbah, dan pengelolaan sumber daya alam secara berkelanjutan. (DJPPR)
Di sinilah terdapat pertemuan menarik antara keuangan syariah dan pembangunan berkelanjutan. Keuangan syariah tidak semata-mata berbicara mengenai keuntungan finansial. Di dalamnya terdapat prinsip kepatuhan syariah, keadilan, kemaslahatan, amanah, dan tanggung jawab. Sementara itu, agenda SDGs menempatkan pembangunan ekonomi, kesejahteraan sosial, dan keberlanjutan lingkungan dalam satu kerangka pembangunan.
Dengan demikian, green sukuk memiliki karakter yang menarik: modal investor diarahkan kepada kegiatan pembangunan yang memiliki tujuan lingkungan sekaligus menggunakan struktur pembiayaan yang sesuai prinsip syariah.
Namun, satu hal perlu ditegaskan sejak awal: sukuk yang berlabel hijau tidak otomatis menyelesaikan krisis iklim. Yang menentukan adalah ke mana dana tersebut dialokasikan dan seberapa besar dampak yang benar-benar dihasilkan.
Indonesia dan Green Sukuk: Bukan Lagi Eksperimen
Indonesia termasuk negara yang relatif aktif mengembangkan green sukuk. Pemerintah pertama kali menerbitkan green sukuk di pasar global pada 2018. Berdasarkan Green Sukuk Allocation and Impact Report 2024, sampai dengan 2023 akumulasi penerbitan green sukuk global Indonesia mencapai sekitar USD9,59 miliar.
Angka tersebut terdiri antara lain dari penerbitan global sebesar USD6 miliar, domestic retail green sukuk sekitar Rp30,68 triliun, dan domestic wholesale green sukuk sekitar Rp22,22 triliun dalam rangkaian penerbitan yang dilaporkan. (API DJPPR)
Pada 2023 saja, penerbitan green sukuk mencapai sekitar USD2,64 miliar, terdiri dari USD1 miliar dari pasar global dan USD1,64 miliar dari pasar domestik. (API DJPPR)
Ini menunjukkan bahwa green sukuk Indonesia telah berkembang dari sekadar inovasi pasar modal menjadi salah satu instrumen pembiayaan pembangunan. Perkembangannya juga berlanjut.
Pada 2026, pemerintah kembali memasukkan green sukuk dalam lelang SBSN melalui seri PBSG002. Dalam rencana lelang April 2026, pemerintah menjelaskan bahwa penerbitan green sukuk domestik tersebut merupakan bagian dari program yang telah dilakukan di pasar global dan pasar domestik. Pemerintah mencatat bahwa program green sukuk telah dilakukan delapan kali di pasar global sejak 2018 dan melalui 11 penerbitan retail green sukuk di pasar domestik sejak 2019. (DJPPR). Artinya, pada 2026 green sukuk sudah menjadi bagian dari arsitektur pembiayaan pemerintah, bukan lagi sekadar produk eksperimental.
Masyarakat Juga Bisa Ikut Membiayai Proyek Hijau
Perkembangan menarik lainnya adalah semakin terbukanya akses masyarakat terhadap instrumen tersebut. Pada 2026 pemerintah menawarkan ST016T4, yaitu Sukuk Tabungan dengan format green sukuk dan tenor empat tahun. Instrumen ini memiliki minimum pemesanan Rp1 juta dan menggunakan akad wakalah. Dana yang dihimpun digunakan dalam kerangka pembiayaan APBN, termasuk proyek-proyek hijau. Untuk periode pertama, tingkat imbalan ST016T4 ditetapkan sebesar 6,25% dengan mekanisme floating with floor. (DJPPR)
Hal Ini menarik dari perspektif inklusi keuangan. Pembiayaan perubahan iklim tidak lagi hanya menjadi urusan pemerintah, bank, perusahaan besar, atau investor institusional. Masyarakat individu juga dapat berpartisipasi melalui instrumen investasi syariah.
Dengan kata lain, green sukuk memungkinkan hubungan yang lebih langsung antara:
investor → modal → proyek hijau → dampak lingkungan → SDGs.
Namun, rantai tersebut hanya bermakna jika setiap mata rantainya dapat diverifikasi.
Untuk Apa Dana Green Sukuk Digunakan?
Data pemerintah menunjukkan bahwa dana green sukuk telah diarahkan ke berbagai sektor. Dalam laporan alokasi dan dampak 2024, kategori proyek mencakup energi terbarukan, efisiensi energi, transportasi berkelanjutan, pengelolaan sumber daya alam di daratan, bangunan hijau, pengelolaan air dan air limbah, serta ketahanan terhadap perubahan iklim dan pengurangan risiko bencana. (API DJPPR)
Salah satu sektor yang menarik adalah transportasi berkelanjutan. Laporan tersebut mencatat bahwa proyek infrastruktur perkeretaapian yang dibiayai dan/atau dibiayai kembali melalui green sukuk diperkirakan berkontribusi terhadap pengurangan emisi sebesar sekitar 2,78 juta ton CO₂e secara total dari proyek yang dilaporkan. Program konversi kendaraan bermotor berbahan bakar internal menjadi kendaraan listrik juga dilaporkan menghasilkan kontribusi pengurangan emisi tambahan. (API DJPPR)
Di sektor pengelolaan sumber daya alam, laporan yang sama mencatat kegiatan rehabilitasi hutan dan lahan sekitar 74.024 hektare, produksi sekitar 39,677 juta bibit, serta rehabilitasi lahan gambut sekitar 2.150 hektare dalam proyek-proyek yang dilaporkan. (API DJPPR)
Untuk ketahanan terhadap perubahan iklim, proyek yang dibiayai mencakup antara lain infrastruktur pengendalian banjir, perlindungan pesisir, jaringan air baku, irigasi, waduk, dan berbagai infrastruktur penyimpanan air. (API DJPPR)
Data tersebut penting karena menunjukkan bahwa pembicaraan mengenai green sukuk tidak berhenti pada angka penerbitan. Sudah terdapat upaya untuk menghubungkan dana yang dihimpun dengan output dan outcome lingkungan.
Lalu, Apa Hubungannya dengan SDGs?
Hubungan green sukuk dengan SDGs dapat dilihat melalui jenis proyek yang dibiayai. Pembiayaan energi bersih berhubungan dengan SDG 7: Affordable and Clean Energy.
Transportasi berkelanjutan dan pembangunan infrastruktur dapat berkontribusi pada SDG 9: Industry, Innovation and Infrastructure serta SDG 11: Sustainable Cities and Communities.
Rehabilitasi lingkungan dan pengurangan emisi berkaitan dengan SDG 13: Climate Action.
Sementara itu, pembangunan infrastruktur air, pengelolaan sumber daya alam, serta aktivitas ekonomi yang muncul dari proyek pembangunan dapat memiliki keterkaitan dengan berbagai tujuan SDGs lainnya.
Tetapi hubungan tersebut sebaiknya tidak dipahami secara mekanis. Sebuah proyek tidak otomatis memberikan kontribusi besar kepada SDGs hanya karena berada dalam kategori “hijau”.
Yang lebih penting adalah dampak aktualnya.
Misalnya, membangun infrastruktur transportasi memang dapat dikategorikan sebagai investasi berkelanjutan. Tetapi pertanyaan berikutnya adalah: apakah infrastruktur tersebut benar-benar mengurangi penggunaan kendaraan beremisi tinggi? Apakah masyarakat menggunakannya? Apakah emisi benar-benar turun? Apakah manfaat ekonominya menjangkau kelompok masyarakat yang lebih luas? Di sinilah kualitas impact measurement menjadi sangat penting.
Tantangan: Jangan Sampai Green Sukuk Hanya Menjadi Green Label
Pertumbuhan green sukuk merupakan perkembangan positif, tetapi tidak berarti instrumen ini bebas dari persoalan. Tantangan pertama adalah additionality: apakah pembiayaan tersebut benar-benar menghasilkan tambahan investasi hijau yang sebelumnya sulit dilakukan, atau hanya mengganti sumber pembiayaan proyek yang memang sudah akan dilaksanakan?
Tantangan kedua adalah impact measurement. Laporan pemerintah memang sudah menyajikan berbagai indikator dampak. Namun, beberapa indikator masih memiliki keterbatasan. Dalam laporan 2024, misalnya, pengurangan emisi tahunan untuk sejumlah proyek energi terbarukan dan bangunan hijau masih dinyatakan belum dihitung. (API DJPPR)
Ini bukan berarti proyek tersebut tidak memberikan manfaat.
Namun, dari perspektif akuntabilitas publik, klaim keberlanjutan akan semakin kuat jika dampaknya dapat dihitung, diverifikasi, dan dibandingkan secara konsisten dari waktu ke waktu.
Tantangan ketiga adalah transparansi. Investor tidak cukup diberi informasi bahwa dananya digunakan untuk proyek hijau. Mereka membutuhkan informasi mengenai:
* proyek apa yang dibiayai;
* berapa dana yang dialokasikan;
* indikator lingkungan yang digunakan;
* berapa dampak yang dihasilkan;
* siapa yang melakukan verifikasi;
* dan apakah target dampak tersebut tercapai.
Semakin besar pasar green sukuk, semakin tinggi pula tuntutan terhadap transparansi tersebut.
Green Sukuk dan Masa Depan Keuangan Syariah
Ada peluang yang lebih besar di balik perkembangan green sukuk. Selama ini keuangan syariah sering dibicarakan dalam konteks industri perbankan, pasar modal, sukuk, dan pembiayaan halal. Ke depan, diskusi tersebut perlu diperluas menuju Islamic sustainable finance.
Pertanyaannya bukan lagi sekadar: Apakah instrumen ini sesuai syariah? Tetapi juga apa dampak ekonomi, sosial, dan lingkungan dari aktivitas yang dibiayai?
Perubahan cara berpikir tersebut penting. Prinsip maqāṣid al-sharīʿah, misalnya, dapat membuka ruang diskusi mengenai bagaimana tujuan perlindungan dan kemaslahatan manusia diterjemahkan ke dalam pembiayaan yang memperhatikan keberlanjutan lingkungan.
Dalam perspektif tersebut, menjaga lingkungan bukan sekadar agenda global, tetapi dapat dibaca sebagai bagian dari tanggung jawab menjaga keberlangsungan kehidupan dan kemaslahatan generasi sekarang maupun generasi mendatang.
Jadi, Bisakah Green Sukuk Menjadi Solusi Krisis Iklim?
Jawabannya harus realistis. Green sukuk bukan solusi tunggal terhadap krisis iklim. Krisis iklim membutuhkan kombinasi kebijakan publik, transformasi energi, teknologi, perubahan perilaku, penguatan regulasi, investasi swasta, inovasi industri, dan pembiayaan jangka panjang.
Tetapi green sukuk dapat menjadi salah satu instrumen penting dalam ekosistem pembiayaan transisi menuju ekonomi rendah karbon dan pembangunan berkelanjutan.
Data Indonesia menunjukkan bahwa instrumen ini telah berkembang cukup signifikan. Akumulasi penerbitan global hingga 2023 telah mencapai USD9,59 miliar, sementara pemerintah terus mengembangkan penerbitan domestik, termasuk green sukuk ritel yang dapat diakses masyarakat. (API DJPPR)
Yang perlu dijaga adalah agar pertumbuhan nominal tersebut tidak menjadi satu-satunya ukuran keberhasilan. Ukuran yang lebih penting adalah dampak. Berapa emisi yang benar-benar berkurang? Berapa hektare lingkungan yang dipulihkan? Berapa masyarakat yang memperoleh manfaat? Berapa besar peningkatan ketahanan terhadap bencana? Dan apakah manfaat tersebut dapat dipertahankan dalam jangka panjang?
Dari Green Investment Menuju Green Impact
Pada akhirnya, masa depan green sukuk tidak hanya ditentukan oleh seberapa besar instrumen ini diterbitkan, tetapi oleh seberapa kuat hubungan antara uang yang dihimpun dan perubahan yang dihasilkan.
Investor membutuhkan transparansi.
Pemerintah membutuhkan kredibilitas.
Masyarakat membutuhkan manfaat. Dan lingkungan membutuhkan hasil yang dapat diukur.
Karena itu, agenda berikutnya bukan sekadar memperbesar pasar green sukuk, tetapi meningkatkan kualitas green impact yang dihasilkan.
Jika investasi syariah mampu menghubungkan prinsip syariah, kebutuhan pembiayaan pembangunan, kepentingan investor, dan dampak lingkungan yang terukur, maka green sukuk dapat memainkan peran strategis dalam transisi menuju ekonomi berkelanjutan.
Pertanyaan akhirnya bukan lagi sekadar: Apakah green sukuk itu hijau? Pertanyaan yang jauh lebih penting adalah: Seberapa besar perubahan hijau yang benar-benar dihasilkan oleh setiap rupiah yang kita investasikan? Di situlah masa depan green sukuk seharusnya diukur.
AI, Dunia Kerja, dan Masa Depan Manusia: Membaca Revolusi Digital dengan Kacamata Syariah
Oleh: Dr. Husnul Khatimah, S.E., M.Si.
Ketika kecerdasan buatan semakin pintar, pertanyaan terpenting bukan lagi “apa yang bisa dilakukan AI?”, tetapi “untuk siapa dan untuk apa AI digunakan?”
Dunia kerja sedang memasuki sebuah fase perubahan yang mungkin jauh lebih besar daripada sekadar digitalisasi. Jika revolusi industri sebelumnya menggantikan sebagian tenaga fisik manusia dengan mesin, revolusi kecerdasan buatan (Artificial Intelligence/AI) mulai memasuki wilayah yang lebih sensitif: pekerjaan yang menggunakan pikiran manusia.
AI kini dapat membantu menulis, menerjemahkan, membuat desain, menganalisis data, menyusun laporan, melayani pelanggan, membuat kode komputer, bahkan memberikan rekomendasi untuk pengambilan keputusan bisnis.
Perubahan ini menghadirkan dua wajah sekaligus. Di satu sisi, AI menawarkan produktivitas, efisiensi, inovasi, dan peluang ekonomi yang luar biasa. Di sisi lain, muncul kekhawatiran mengenai hilangnya pekerjaan, kesenjangan keterampilan, pengawasan pekerja, diskriminasi algoritmik, keamanan data, dan semakin lebarnya kesenjangan antara mereka yang menguasai teknologi dan mereka yang tertinggal.
Dalam situasi seperti ini, pendekatan syariah menjadi relevan. Bukan untuk menghambat teknologi, tetapi untuk memberikan kompas moral agar kemajuan teknologi tetap berpihak pada manusia.
Sebab, pertanyaan terbesar dalam revolusi AI bukan sekadar persoalan teknologi. Ia adalah persoalan ekonomi, sosial, etika, dan kemanusiaan.
AI Bukan Musuh, tetapi Juga Bukan Tuhan
Ada dua ekstrem yang sering muncul ketika membicarakan AI.
Ekstrem pertama melihat AI sebagai ancaman yang akan mengambil alih pekerjaan manusia. Ekstrem kedua terlalu mengagungkan AI seolah-olah semua persoalan dapat diselesaikan oleh algoritma. Keduanya perlu dikritisi.
Dalam perspektif Islam, teknologi adalah bagian dari ikhtiar manusia. Islam mendorong umatnya untuk mencari ilmu, mengembangkan kemampuan, dan memanfaatkan sumber daya untuk kemaslahatan.
Al-Qur’an bahkan mengingatkan bahwa manusia diberi amanah untuk mengelola kehidupan di bumi:
“Sesungguhnya Aku hendak menjadikan seorang khalifah di bumi.”
(QS. Al-Baqarah: 30)
Konsep khalifah memberikan pesan penting: manusia bukan sekadar pengguna teknologi, tetapi pemegang amanah atas bagaimana teknologi digunakan.
Karena itu, AI tidak seharusnya diposisikan sebagai musuh manusia. Namun, AI juga tidak boleh diperlakukan seolah-olah memiliki otoritas moral yang lebih tinggi daripada manusia.
AI dapat menghitung. AI dapat memprediksi. AI dapat menghasilkan teks. AI dapat menemukan pola dalam data.
Tetapi AI tidak memiliki tanggung jawab moral sebagaimana manusia.
Ketika algoritma melakukan kesalahan yang merugikan seseorang, pertanggungjawaban tetap kembali kepada manusia dan organisasi yang merancang serta menggunakan sistem tersebut. Di sinilah konsep amanah menjadi sangat penting.
Dari “AI Menggantikan Pekerjaan” Menjadi “AI Mengubah Pekerjaan”
Narasi bahwa AI akan “menghilangkan pekerjaan manusia” memang memiliki dasar. Beberapa pekerjaan yang bersifat rutin dan mudah diotomatisasi akan mengalami tekanan.
Namun, persoalannya tidak sesederhana pekerjaan hilang atau tidak hilang. AI juga akan mengubah isi pekerjaan.
Seorang akuntan mungkin tetap dibutuhkan, tetapi sebagian pekerjaan administratif dan pengolahan data dapat dilakukan AI. Seorang dosen tetap dibutuhkan, tetapi AI dapat membantu menyusun bahan ajar, menganalisis data, dan memberikan umpan balik. Seorang pemasar tetap dibutuhkan, tetapi AI dapat membantu segmentasi konsumen, pembuatan konten, dan analisis perilaku pelanggan.
Dengan demikian, tantangan terbesar bukan sekadar kehilangan pekerjaan, tetapi ketidakmampuan manusia beradaptasi dengan pekerjaan yang berubah. Di sinilah konsep lifelong learning menjadi sangat penting.
Dalam ekonomi digital, ijazah tidak lagi dapat menjadi satu-satunya modal. Kemampuan untuk terus belajar menjadi modal ekonomi baru. Seorang pekerja yang berhenti belajar berisiko tertinggal bukan karena ia tidak pintar, tetapi karena lingkungan pekerjaannya berubah lebih cepat daripada kemampuannya beradaptasi.
Ketika Efisiensi Berhadapan dengan Keadilan
Perusahaan tentu memiliki alasan kuat menggunakan AI. Teknologi dapat mengurangi biaya, meningkatkan produktivitas, mempercepat pelayanan, dan membantu pengambilan keputusan.
Namun, ada pertanyaan yang harus diajukan:
Efisiensi untuk siapa? Jika penggunaan AI meningkatkan keuntungan perusahaan tetapi menyebabkan ribuan pekerja kehilangan sumber penghasilan tanpa pelatihan dan perlindungan, apakah itu dapat disebut kemajuan?
Di sinilah konsep al-’adl, atau keadilan, menjadi penting. Islam tidak menolak keuntungan. Islam juga tidak menolak efisiensi. Tetapi keuntungan harus diperoleh dengan cara yang adil dan tidak menimbulkan kezaliman.
Al-Qur’an menegaskan:
“Sesungguhnya Allah menyuruh berlaku adil dan berbuat kebajikan…”
(QS. An-Nahl: 90)
Ayat tersebut memberikan fondasi bahwa aktivitas ekonomi tidak boleh dilepaskan dari nilai keadilan.
Karena itu, perusahaan yang melakukan otomatisasi seharusnya tidak hanya bertanya:
“Berapa biaya tenaga kerja yang dapat saya hemat”Tetapi juga “Bagaimana pekerja yang terdampak dapat memperoleh kesempatan baru?”
Program reskilling, upskilling, pelatihan AI, dan transisi karier bukan sekadar program CSR. Dalam perspektif yang lebih luas, hal tersebut merupakan bagian dari tanggung jawab sosial perusahaan.
AI dan Risiko “Zalim Tanpa Wajah”
Salah satu persoalan paling menarik dalam era AI adalah munculnya bentuk ketidakadilan yang tidak memiliki wajah manusia secara langsung.
Bayangkan seseorang melamar pekerjaan tetapi ditolak oleh sistem AI. Ia tidak tahu mengapa ditolak.
Atau seorang pekerja mendapatkan penilaian kinerja rendah berdasarkan algoritma. Ia tidak memahami indikator yang digunakan.
Atau seseorang mendapatkan harga, layanan, atau akses yang berbeda karena sistem digital mengklasifikasikan dirinya berdasarkan data tertentu. Ketidakadilan semacam ini berbahaya karena keputusan terlihat “objektif” hanya karena dihasilkan oleh komputer.
Padahal, algoritma dibuat oleh manusia dan belajar dari data yang juga dibuat oleh manusia.
Jika data masa lalu mengandung diskriminasi, algoritma dapat mereproduksi diskriminasi tersebut.
Karena itu, prinsip syariah mengharuskan adanya transparansi, akuntabilitas, dan mekanisme koreksi.
Tidak boleh ada keputusan penting yang menyangkut kehidupan manusia hanya karena “kata sistem”.
Data Pekerja sebagai Amanah
Di dunia digital, data adalah kekuatan.
Perusahaan dapat mengetahui kapan pekerja aktif, berapa lama menyelesaikan pekerjaan, bagaimana berkomunikasi, hingga pola produktivitasnya.
Penggunaan data memang dapat membantu perusahaan meningkatkan efisiensi. Tetapi tanpa batas etika, data dapat berubah menjadi instrumen pengawasan berlebihan.
Pekerja akhirnya tidak lagi merasa bekerja bersama perusahaan, tetapi merasa diawasi oleh perusahaan.
Dalam perspektif syariah, manusia memiliki kehormatan yang harus dijaga. Informasi pribadi tidak boleh dipergunakan secara sewenang-wenang.
Karena itu, perusahaan perlu menerapkan prinsip:
collect less, protect more, use responsibly.
Data yang tidak diperlukan tidak perlu dikumpulkan. Data yang dikumpulkan harus dilindungi. Dan data yang digunakan harus memiliki tujuan yang jelas.
Inilah bentuk amanah dalam ekonomi digital.
Maqashid al-Shariah sebagai Kompas AI
Jika teknologi adalah kendaraan, maka maqashid al-shariah dapat dipandang sebagai salah satu kompas moralnya.
Pendekatan maqashid mengajarkan bahwa hukum dan aktivitas manusia pada akhirnya diarahkan untuk mewujudkan kemaslahatan dan mencegah kerusakan.
Dalam konteks dunia kerja digital, setidaknya ada lima pertanyaan penting.
Pertama, apakah AI menjaga kehidupan dan kesejahteraan manusia?
Jangan sampai produktivitas meningkat tetapi stres, kelelahan, dan ketidakpastian pekerja juga meningkat.
Kedua, apakah AI meningkatkan kualitas akal dan pengetahuan?
AI seharusnya membantu manusia belajar, bukan membuat manusia berhenti berpikir.
Ketiga, apakah AI melindungi harta dan penghasilan manusia?
Transformasi ekonomi tidak boleh menciptakan konsentrasi kekayaan yang semakin ekstrem tanpa mekanisme distribusi dan pemberdayaan.
Keempat, apakah AI memperkuat kehidupan sosial dan keluarga?
Teknologi tidak boleh menjadikan manusia selalu “online” dan kehilangan keseimbangan kehidupan.
Kelima, apakah AI menjaga nilai moral manusia?
Teknologi harus menjadi sarana kebaikan, bukan alat manipulasi, penipuan, eksploitasi, atau diskriminasi.
Dengan demikian, ukuran keberhasilan AI tidak cukup dengan return on investment.
Kita membutuhkan ukuran yang lebih luas: return on humanity.
Dari Human Capital ke Human Dignity
Ekonomi modern banyak berbicara tentang human capital. Manusia dipandang sebagai modal yang menghasilkan produktivitas.
Pendekatan tersebut penting, tetapi perspektif syariah dapat memperluasnya.
Manusia bukan hanya modal ekonomi.
Manusia adalah makhluk yang memiliki martabat (karamah).
Al-Qur’an menyatakan:
“Dan sungguh, Kami telah memuliakan anak cucu Adam…”
(QS. Al-Isra’: 70)
Konsekuensinya sangat besar.
Pekerja tidak boleh hanya dipandang sebagai “biaya tenaga kerja” yang dapat digantikan ketika mesin menjadi lebih murah.
Pekerja adalah manusia yang memiliki keluarga, kebutuhan ekonomi, aspirasi, dan martabat.
Karena itu, ketika perusahaan menggunakan AI untuk otomatisasi, prinsip yang perlu dibangun bukan sekadar cost efficiency, tetapi human dignity.
Teknologi boleh menggantikan tugas, tetapi jangan sampai menghilangkan penghargaan terhadap manusia.
Pekerjaan Masa Depan Membutuhkan “Manusia yang Tidak Bisa Digantikan”
Ironisnya, semakin pintar AI, semakin penting kemampuan yang sulit dimiliki mesin.
Empati.
Integritas.
Kepemimpinan.
Kreativitas.
Kemampuan membangun kepercayaan.
Kemampuan memahami konteks sosial.
Kemampuan mengambil keputusan moral.
Kemampuan bertanggung jawab.
Inilah yang seharusnya menjadi fokus pendidikan masa depan.
Mahasiswa tidak cukup hanya diajarkan bagaimana menggunakan AI. Mereka harus diajarkan kapan menggunakan AI, kapan tidak menggunakannya, bagaimana memverifikasi hasil AI, dan bagaimana mempertanggungjawabkan keputusan yang dibuat dengan bantuan AI.
Di sinilah perguruan tinggi memiliki pekerjaan rumah besar.
Kurikulum harus bergerak dari sekadar digital literacy menuju AI literacy + ethical literacy.
Mahasiswa ekonomi, manajemen, akuntansi, bisnis, dan ekonomi syariah perlu memahami teknologi sekaligus memahami nilai.
Sebab, lulusan masa depan bukan hanya dituntut menjadi digital worker, tetapi juga ethical digital worker.
Islamic Social Finance dan Masa Depan Pekerja yang Terdampak AI
Ada satu peluang menarik yang sering luput dari diskusi AI, yaitu peran Islamic Social Finance.
Zakat, wakaf, infak, sedekah, dan berbagai instrumen keuangan sosial Islam dapat menjadi bagian dari ekosistem transisi tenaga kerja.
Bayangkan jika sebagian dana sosial diarahkan untuk:
- pelatihan keterampilan digital bagi masyarakat miskin;
- beasiswa bidang AI dan teknologi;
- inkubasi digital entrepreneurship;
- pembiayaan UMKM berbasis teknologi;
- pelatihan reskilling pekerja yang terdampak otomatisasi;
- pengembangan social enterprise berbasis AI;
- akses teknologi bagi kelompok masyarakat yang tertinggal.
Dengan pendekatan tersebut, ekonomi Islam tidak hanya berbicara tentang bagaimana transaksi menjadi halal, tetapi juga bagaimana transformasi ekonomi menghasilkan keadilan sosial.
Ini merupakan ruang besar bagi pengembangan ekonomi syariah di masa depan.
Tantangan bagi Dunia Usaha: Jangan Hanya Menjadi AI-Driven, tetapi Value-Driven
Perusahaan masa depan memang perlu menjadi AI-driven company. Tetapi itu saja tidak cukup.
Perusahaan juga harus menjadi value-driven company.
Artinya, teknologi digunakan dengan prinsip yang jelas.
Perusahaan perlu memiliki kebijakan mengenai penggunaan AI, perlindungan data, transparansi algoritma, hak pekerja, keamanan informasi, serta mekanisme pengawasan manusia.
Bahkan, ke depan bukan tidak mungkin perusahaan perlu memiliki AI Ethics Policy atau pedoman etika AI yang terintegrasi dengan tata kelola perusahaan.
Dalam perspektif syariah, kebijakan tersebut dapat dibangun di atas prinsip:
amanah, ’adl, ihsan, maslahah, transparansi, dan larangan mudarat.
Jika prinsip tersebut benar-benar diterapkan, maka AI tidak hanya menjadi alat untuk mengejar keuntungan, tetapi juga menjadi instrumen untuk menciptakan shared value.
Indonesia: Jangan Hanya Menjadi Konsumen AI
Indonesia memiliki bonus demografi, pasar digital yang besar, dan populasi Muslim yang sangat besar.
Kondisi tersebut memberikan peluang strategis.
Indonesia jangan hanya menjadi pasar bagi teknologi AI yang dikembangkan negara lain.
Indonesia harus membangun ekosistem sendiri: talenta digital, riset AI, regulasi, pendidikan, industri, dan etika teknologi.
Lebih jauh lagi, Indonesia memiliki peluang mengembangkan AI yang berorientasi pada nilai-nilai lokal dan keislaman.
AI dapat digunakan untuk memperkuat UMKM halal, mengembangkan halal supply chain, meningkatkan efisiensi zakat dan wakaf, mendukung Islamic finance, mengembangkan pendidikan Islam, dan memperkuat ekonomi masyarakat.
Dengan demikian, teknologi bukan sekadar alat impor, tetapi menjadi instrumen pemberdayaan.
Masa Depan Bukan AI versus Manusia
Pada akhirnya, kita perlu mengubah cara melihat hubungan manusia dan AI.
Masa depan bukan tentang AI versus manusia.
Masa depan adalah tentang AI bersama manusia.
Manusia memiliki nilai yang tidak dapat direduksi menjadi data.
AI dapat membantu kita bekerja lebih cepat, tetapi manusia menentukan arah.
AI dapat menemukan pola, tetapi manusia menentukan makna.
AI dapat menghasilkan rekomendasi, tetapi manusia memikul tanggung jawab.
AI dapat meningkatkan keuntungan, tetapi manusia harus memastikan keuntungan tersebut tidak diperoleh dengan mengorbankan keadilan.
Di sinilah pendekatan syariah memiliki relevansi yang sangat kuat.
Syariah tidak datang untuk menghentikan perubahan. Syariah memberikan arah agar perubahan menghasilkan kemaslahatan.
Maka, ketika kita berbicara tentang masa depan dunia kerja, pertanyaannya jangan berhenti pada:
“Berapa banyak pekerjaan yang akan digantikan AI?”
Pertanyaan yang lebih penting adalah:
“Dunia kerja seperti apa yang ingin kita bangun dengan AI?”
Apakah dunia kerja yang semakin efisien tetapi semakin tidak manusiawi?
Ataukah dunia kerja yang memanfaatkan kecerdasan teknologi sekaligus menjaga keadilan, amanah, kesejahteraan, dan martabat manusia?
Pilihan tersebut pada akhirnya bukan berada di tangan AI. Pilihan itu berada di tangan manusia. Dan mungkin inilah pelajaran terbesar dari revolusi AI: semakin cerdas mesin yang kita ciptakan, semakin tinggi pula tuntutan agar manusia menjadi lebih bijaksana, lebih amanah, dan lebih manusiawi.
Penutup
AI akan terus berkembang. Pekerjaan akan berubah. Kompetensi akan bergeser. Model bisnis akan berevolusi.
Tetapi satu hal tidak boleh berubah: manusia harus tetap menjadi tujuan utama pembangunan ekonomi.
Dalam kerangka syariah, teknologi bukan tujuan akhir. Profit bukan tujuan akhir. Produktivitas pun bukan tujuan akhir.
Tujuan akhirnya adalah terciptanya falah, kesejahteraan dan keberhasilan manusia secara utuh—yang dibangun melalui keadilan, kemaslahatan, keberkahan, dan tanggung jawab.
Karena itu, masa depan dunia kerja yang ideal bukan sekadar AI-powered workplace, tetapi AI-enabled, human-centered, ethically governed workplace.
Sebuah dunia kerja di mana teknologi bekerja untuk manusia, bukan manusia yang kehilangan martabat karena teknologi.
AI boleh semakin cerdas. Tetapi nilai kemanusiaan harus tetap menjadi kompasnya.