Oleh Dr. Husnul Khatimah, S.E., M.Si. (Dekan FEB UM Indonesia)
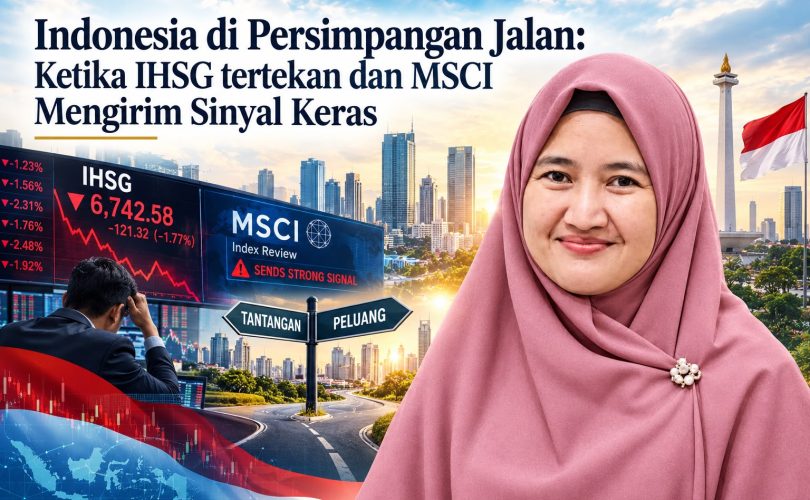
Ada saat ketika gejolak pasar keuangan hanya dipandang sebagai dinamika biasa. Namun, tekanan yang terjadi di pasar keuangan Indonesia pada pertengahan Oktober 2026 memberikan pesan yang jauh lebih serius. Bukan hanya karena Indeks Harga Saham Gabungan (IHSG) mengalami tekanan sangat tajam, tetapi juga karena pada saat yang hampir bersamaan MSCI membuka konsultasi mengenai usulan perubahan klasifikasi pasar Indonesia dari Emerging Market menjadi Standalone Market.
Peristiwa ini penting karena MSCI bukan sekadar penyedia indeks saham. Indeks MSCI menjadi salah satu acuan utama bagi investor global dalam menentukan alokasi investasi. Ketika status suatu negara berubah, persoalannya bukan hanya label, melainkan juga menyangkut persepsi terhadap kualitas pasar, likuiditas, tata kelola, transparansi, dan kemudahan investor global untuk masuk maupun keluar dari pasar tersebut.
Namun demikian, satu hal perlu ditegaskan: Indonesia belum resmi diturunkan menjadi Standalone Market. MSCI baru membuka proses konsultasi dan masih memberikan ruang bagi adanya perbaikan yang dapat memengaruhi keputusan akhir. (MSCI Inc.)
Ekonomi Riil Indonesia Belum Runtuh
Di tengah gejolak pasar keuangan, penting untuk membedakan antara kondisi ekonomi riil dan kondisi pasar keuangan.
Dari sisi ekonomi makro, Indonesia sebenarnya masih memiliki fondasi yang relatif kuat. Badan Pusat Statistik mencatat ekonomi Indonesia pada triwulan I 2026 tumbuh 5,61 persen secara tahunan (y-on-y). Pertumbuhan tersebut bahkan lebih tinggi dibandingkan pertumbuhan pada periode yang sama tahun sebelumnya sebesar 4,87 persen. Konsumsi rumah tangga tetap menjadi salah satu penopang penting perekonomian. (Badan Pusat Statistik)
Artinya, jatuhnya IHSG tidak otomatis berarti perekonomian Indonesia sedang mengalami resesi.
Justru di sinilah letak persoalannya.
Ekonomi riil masih tumbuh, tetapi pasar keuangan sedang menghadapi persoalan kepercayaan.
Pasar modal bekerja tidak hanya berdasarkan data pertumbuhan ekonomi saat ini, tetapi juga berdasarkan ekspektasi terhadap masa depan. Investor akan bertanya: bagaimana kualitas tata kelola pasar? Seberapa transparan struktur kepemilikan perusahaan? Seberapa besar saham yang benar-benar tersedia untuk diperdagangkan publik? Bagaimana perlindungan investor minoritas? Dan apakah mekanisme pengawasan serta penegakan aturan berjalan secara konsisten?
Pertanyaan-pertanyaan tersebut menjadi semakin penting setelah MSCI menyampaikan kekhawatiran dari pelaku pasar internasional.
IHSG: Bukan Sekadar Angka yang Turun
Tekanan terhadap IHSG pada 16 Oktober 2026 menunjukkan betapa sensitifnya pasar terhadap perubahan persepsi investor.
Laporan pasar pada hari tersebut menunjukkan IHSG mengalami penurunan sangat tajam, bahkan sempat jatuh lebih dari 10 persen dan memicu penghentian sementara perdagangan (trading halt). Reuters melaporkan bahwa penurunan tersebut merupakan salah satu kejatuhan harian terburuk dalam sejarah pasar saham Indonesia, sementara tekanan juga terjadi pada nilai tukar rupiah. (Reuters)
Tekanan tersebut perlu dibaca dalam konteks yang lebih luas.
Investor tidak hanya melihat satu hari perdagangan. Mereka melihat tren. Sebelum gejolak terbaru, IHSG sudah mengalami tekanan yang cukup besar. Data pasar menunjukkan IHSG pada 15 Oktober berada di sekitar 5.846, turun sekitar 28 persen dibandingkan periode yang sama tahun sebelumnya. (id.tradingeconomics.com)
Dengan demikian, peristiwa MSCI menjadi semacam pemicu yang memperbesar tekanan yang sebelumnya sudah ada.
Dalam kondisi seperti ini, aksi jual investor asing dapat semakin menekan harga saham. Penurunan harga saham kemudian dapat memengaruhi sentimen domestik. Investor domestik menjadi lebih berhati-hati, perusahaan menghadapi biaya modal yang lebih tinggi, dan minat terhadap penerbitan saham baru dapat melemah.
Efeknya dapat membentuk suatu lingkaran:
sentimen negatif → aksi jual → IHSG turun → kepercayaan melemah → arus modal keluar → tekanan rupiah → biaya modal meningkat → investasi tertahan.
Inilah alasan mengapa stabilitas pasar modal tidak boleh dipandang hanya sebagai urusan investor saham.
Apa Sebenarnya Masalah MSCI?
Pernyataan terbaru MSCI memberikan pesan yang cukup keras.
MSCI menyebut adanya kekhawatiran investor mengenai ketidakjelasan struktur kepemilikan saham, konsentrasi kepemilikan, dugaan coordinated trading, serta belum terlihatnya bukti penegakan aturan yang cukup kuat.
Pemerintah dan regulator sebenarnya telah mengumumkan berbagai langkah reformasi. Di antaranya adalah peningkatan pengungkapan pemegang saham dengan kepemilikan di atas 1 persen, pengungkapan klasifikasi investor yang lebih rinci, pelaporan konsentrasi kepemilikan, serta peta jalan menuju minimum free float 15 persen.
Masalahnya bukan semata-mata apakah reformasi tersebut diumumkan.
Masalah utamanya adalah apakah reformasi tersebut benar-benar diterapkan secara konsisten dan menghasilkan perubahan yang dapat dilihat oleh investor.
MSCI secara eksplisit menyatakan bahwa pelaku pasar belum melihat kemajuan yang cukup konsisten dan masih terdapat kekhawatiran mengenai fungsi pasar serta dugaan perdagangan terkoordinasi. Karena itu, MSCI menilai status Emerging Market Indonesia saat ini tidak lagi sepenuhnya sesuai dengan kondisi pasar yang mereka amati. (MSCI Inc.)
Ini merupakan persoalan trust, bukan sekadar persoalan indeks.
Mengapa Status MSCI Sangat Penting?
Bagi masyarakat awam, perubahan klasifikasi MSCI mungkin terlihat sebagai persoalan teknis dunia pasar modal. Padahal dampaknya dapat menjalar ke perekonomian yang lebih luas.
Banyak investor institusi global menggunakan indeks sebagai acuan dalam menyusun portofolio. Ketika suatu pasar keluar dari indeks tertentu, sebagian dana yang mengikuti indeks tersebut dapat melakukan penyesuaian portofolio.
Jika Indonesia benar-benar diklasifikasikan menjadi Standalone Market, potensi dampaknya antara lain:
Pertama, potensi berkurangnya arus investasi portofolio asing.
Investor yang memiliki mandat investasi berbasis indeks dapat mengurangi eksposur terhadap saham Indonesia.
Kedua, likuiditas pasar dapat menurun.
Semakin kecil partisipasi investor global, semakin terbatas pula kedalaman pasar pada saham-saham tertentu.
Ketiga, biaya modal dapat meningkat.
Jika investor meminta risk premium yang lebih tinggi, perusahaan Indonesia harus menawarkan imbal hasil yang lebih menarik untuk memperoleh pendanaan.
Keempat, tekanan terhadap rupiah dapat meningkat.
Jika terjadi arus keluar modal dalam jumlah besar, permintaan terhadap valuta asing dapat meningkat dan memberikan tekanan terhadap nilai tukar.
Pada 16 Oktober, Bank Indonesia mencatat kurs transaksi USD berada pada kisaran Rp18.037,74 untuk kurs jual dan Rp17.858,26 untuk kurs beli. Angka tersebut menunjukkan bahwa tekanan terhadap rupiah memang perlu diperhatikan secara serius. (Bank Indonesia)
Kelima, persepsi terhadap risiko Indonesia dapat meningkat.
Dan dalam dunia investasi, persepsi sering kali sama pentingnya dengan angka fundamental.
Tetapi Jangan Terjebak pada Kesimpulan bahwa Ekonomi Indonesia Sedang Kolaps
Di tengah berita buruk tersebut, kita harus tetap menjaga proporsi analisis.
Downgrade atau perubahan klasifikasi MSCI bukanlah ukuran tunggal kesehatan ekonomi suatu negara.
Indonesia masih mempunyai pasar domestik yang besar, basis konsumsi yang kuat, sumber daya alam yang besar, posisi strategis dalam rantai pasok regional, serta peluang pertumbuhan dari digitalisasi, hilirisasi, ekonomi hijau, dan pengembangan industri.
Pertumbuhan ekonomi triwulan I 2026 sebesar 5,61 persen menunjukkan bahwa aktivitas ekonomi belum kehilangan fondasinya. (Badan Pusat Statistik)
Namun, fundamental yang relatif kuat tidak boleh menjadi alasan untuk mengabaikan sinyal dari pasar.
Justru pasar sedang memberikan alarm mengenai kualitas kelembagaan dan tata kelola pasar modal.
Ini merupakan dua hal yang berbeda.
Ekonomi bisa tetap tumbuh sekitar 5 persen, tetapi jika investor merasa pasar tidak cukup transparan, tidak cukup likuid, atau tidak memberikan perlindungan yang memadai, maka modal global dapat tetap menjauh.
Tantangan Fiskal Juga Perlu Diperhatikan
Persoalan pasar modal juga tidak dapat dilepaskan dari kebijakan fiskal.
OECD memperkirakan defisit anggaran pemerintah Indonesia pada 2026 dapat melebar menjadi sekitar 3 persen dari PDB, dibandingkan 2,9 persen pada 2025. Risiko tersebut antara lain berkaitan dengan tekanan belanja dan kemungkinan meningkatnya subsidi energi ketika harga minyak tinggi. (OECD)
Dalam kondisi normal, defisit fiskal bukan sesuatu yang otomatis bermasalah. Pemerintah memang membutuhkan ruang fiskal untuk membiayai pembangunan dan menjaga pertumbuhan.
Tetapi ketika pasar keuangan sedang sensitif, investor akan lebih memperhatikan kombinasi antara:
pertumbuhan ekonomi + defisit fiskal + utang + nilai tukar + inflasi + stabilitas pasar modal.
Karena itu, kredibilitas kebijakan menjadi semakin penting.
Pasar membutuhkan kepastian bahwa ekspansi kebijakan pemerintah tetap berada dalam kerangka fiskal yang kredibel dan dapat dipertanggungjawabkan.
Apa yang Harus Dilakukan?
Situasi ini seharusnya tidak hanya dijawab dengan intervensi untuk menopang IHSG.
Yang jauh lebih penting adalah memperbaiki fondasi kepercayaan terhadap pasar modal Indonesia.
Ada setidaknya lima agenda yang perlu diprioritaskan.
- Memperkuat transparansi kepemilikan
Struktur kepemilikan perusahaan publik harus semakin mudah dipahami investor. Informasi mengenai ultimate beneficial ownership perlu semakin transparan sehingga investor dapat menilai risiko dengan lebih baik.
- Memperkuat penegakan hukum pasar modal
Regulasi yang baik tidak cukup jika penegakannya tidak memberikan efek jera.
Dugaan manipulasi pasar, coordinated trading, perdagangan berdasarkan informasi material, dan bentuk pelanggaran lainnya harus ditangani secara transparan dan konsisten.
- Meningkatkan kualitas free float
Pasar yang besar tetapi saham publiknya terbatas dapat menghasilkan likuiditas yang tidak optimal.
Karena itu, peningkatan free float perlu dilakukan secara kredibel dan terukur.
- Membangun komunikasi yang lebih kuat dengan investor global
Indonesia perlu menjelaskan reformasi pasar modal bukan hanya melalui pernyataan pemerintah, tetapi melalui bukti yang dapat diverifikasi investor.
Investor membutuhkan evidence, bukan sekadar assurance.
- Memperkuat fundamental ekonomi
Pada akhirnya, pasar modal hanya akan sehat jika ditopang ekonomi riil yang sehat.
Pertumbuhan ekonomi harus terus diarahkan pada peningkatan produktivitas, penciptaan lapangan kerja berkualitas, penguatan industri, peningkatan daya saing ekspor, serta pembangunan ekonomi yang inklusif.
MSCI Sebagai Alarm, Bukan Vonis
Peristiwa Oktober 2026 sebaiknya tidak dibaca sebagai akhir dari cerita ekonomi Indonesia.
Sebaliknya, ini adalah alarm keras mengenai pentingnya membangun pasar keuangan yang kredibel.
MSCI sendiri belum menjatuhkan keputusan final. Konsultasi masih berlangsung dan keputusan final mengenai usulan perubahan klasifikasi tersebut akan diumumkan paling lambat akhir Juni 2027. Artinya, masih tersedia waktu untuk menunjukkan bahwa reformasi tata kelola pasar modal Indonesia benar-benar berjalan dan menghasilkan perubahan yang material. (MSCI Inc.)
Yang perlu dihindari adalah respons yang terlalu defensif dengan menganggap persoalan ini hanya sebagai tekanan eksternal.
Jika keluhan investor mengenai transparansi, struktur kepemilikan, free float, dan integritas perdagangan memang muncul berulang kali, maka persoalan tersebut harus dijadikan momentum untuk melakukan pembenahan internal.
Karena pasar modal bukan sekadar tempat memperjualbelikan saham.
Pasar modal adalah cermin kepercayaan terhadap institusi, regulasi, dunia usaha, dan masa depan perekonomian suatu negara.
Indonesia mungkin masih memiliki fundamental ekonomi yang relatif kuat. Tetapi pada era ketika modal bergerak sangat cepat melintasi negara, fundamental tanpa kepercayaan tidaklah cukup.
Karena itu, tantangan terbesar Indonesia saat ini bukan hanya bagaimana membuat IHSG kembali naik.
Tantangannya adalah bagaimana membuat investor percaya bahwa ketika mereka menanamkan modal di Indonesia, mereka berada di pasar yang transparan, adil, likuid, terlindungi, dan memiliki tata kelola yang dapat dipercaya.
Jika pembenahan tersebut berhasil dilakukan, tekanan hari ini justru dapat menjadi titik balik.
Bukan sekadar untuk menyelamatkan IHSG dari tekanan, tetapi untuk membangun kembali kualitas pasar keuangan Indonesia dan memperkuat fondasi pertumbuhan ekonomi nasional dalam jangka panjang.