Oleh: Dr. Husnul Khatimah, S.E., M.Si. (Dekan FEB UM Indonesia)
Utang luar negeri merupakan salah satu instrumen yang digunakan negara untuk membiayai pembangunan. Ketika penerimaan negara belum mampu menutup seluruh kebutuhan belanja, pemerintah dapat menggunakan pembiayaan dari luar negeri untuk membangun infrastruktur, meningkatkan kualitas pendidikan dan kesehatan, memperkuat ketahanan ekonomi, maupun menghadapi kondisi luar biasa seperti krisis ekonomi.
Dalam batas tertentu, utang bukanlah sesuatu yang secara otomatis buruk. Persoalannya terletak pada untuk apa utang digunakan, bagaimana persyaratannya, seberapa besar bebannya, dan apakah manfaat yang dihasilkan mampu meningkatkan kesejahteraan masyarakat.
Dari perspektif Islam, persoalan utang memiliki dimensi yang lebih luas daripada sekadar kemampuan membayar. Utang berkaitan dengan amanah, keadilan, kemaslahatan, dan tanggung jawab antargenerasi. Karena itu, utang negara seharusnya tidak hanya dinilai berdasarkan apakah pemerintah mampu membayar cicilan dan bunganya, tetapi juga berdasarkan apakah utang tersebut menghasilkan manfaat produktif bagi masyarakat.
Utang Bukan Sekadar Angka
Dalam perdebatan mengenai utang luar negeri, masyarakat sering dihadapkan pada angka yang sangat besar. Namun, angka nominal utang saja tidak cukup untuk menggambarkan kondisi sebenarnya.
Yang lebih penting adalah melihat hubungan antara utang dengan kemampuan ekonomi negara. Apakah utang digunakan untuk membangun jalan, pelabuhan, pendidikan, energi, industri dan sektor produktif yang menghasilkan penerimaan di masa depan? Ataukah utang lebih banyak digunakan untuk membiayai pengeluaran yang tidak menciptakan kapasitas ekonomi baru?
Di sinilah prinsip Islam mengenai amanah menjadi relevan.
Allah SWT berfirman:
“Sesungguhnya Allah menyuruh kamu menyampaikan amanat kepada yang berhak menerimanya…”
(QS. An-Nisa: 58)
Pengelolaan utang publik merupakan bagian dari amanah. Pemerintah memperoleh mandat untuk mengelola sumber daya negara bukan hanya untuk kepentingan generasi sekarang, tetapi juga generasi yang akan datang.
Jika utang digunakan secara produktif, transparan dan memberikan manfaat luas, maka utang dapat menjadi instrumen pembangunan. Sebaliknya, jika utang digunakan secara tidak efisien, disertai pemborosan atau bahkan kebocoran anggaran, maka beban tersebut pada akhirnya akan diwariskan kepada masyarakat.
Perspektif Islam terhadap Utang
Islam tidak mengharamkan aktivitas utang-piutang. Bahkan, Al-Qur’an memberikan perhatian yang sangat besar terhadap transaksi utang.
QS. Al-Baqarah ayat 282 menjelaskan pentingnya pencatatan transaksi utang secara jelas. Hal ini menunjukkan bahwa utang dalam Islam merupakan transaksi yang diperbolehkan, tetapi harus dibangun di atas prinsip kejelasan, keadilan, amanah dan tanggung jawab.
Namun demikian, terdapat persoalan penting ketika utang berkaitan dengan bunga (riba).
Al-Qur’an secara tegas melarang riba, antara lain dalam QS. Al-Baqarah ayat 275–279. Karena itu, dalam perspektif ekonomi Islam, pembiayaan yang berbasis bunga tidak dapat ditempatkan sebagai model pembiayaan ideal.
Dalam konteks utang luar negeri, persoalannya menjadi lebih kompleks karena negara berhadapan dengan sistem keuangan global yang sebagian besar masih berbasis bunga. Oleh sebab itu, solusi Islam tidak cukup hanya dengan mengatakan “utang harus dihapus” atau “utang berbunga harus ditolak”. Diperlukan strategi transisi dan desain pembiayaan alternatif yang realistis.
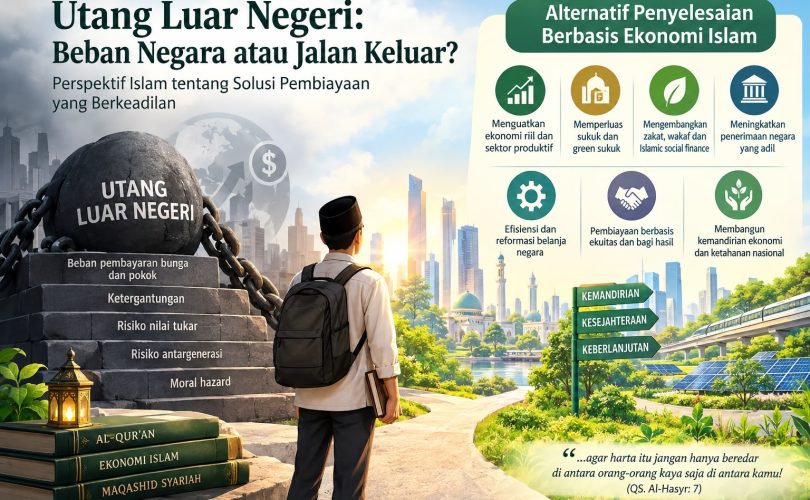
Lima Persoalan Utama Utang Luar Negeri
Setidaknya terdapat lima persoalan yang perlu diperhatikan.
- Beban pembayaran
Utang yang semakin besar akan meningkatkan kewajiban pembayaran pokok dan biaya pembiayaan. Ketika pembayaran utang mengambil porsi besar dari anggaran negara, ruang fiskal untuk pendidikan, kesehatan, perlindungan sosial dan pembangunan produktif dapat menjadi lebih sempit.
- Ketergantungan
Ketergantungan terhadap pembiayaan eksternal dapat mengurangi fleksibilitas kebijakan ekonomi. Negara dapat menjadi lebih sensitif terhadap perubahan suku bunga global, nilai tukar dan kondisi pasar keuangan internasional.
- Risiko nilai tukar
Utang dalam valuta asing mengandung risiko ketika mata uang domestik mengalami pelemahan. Jumlah kewajiban dalam mata uang domestik dapat meningkat meskipun nilai pokok utang dalam valuta asing tidak berubah.
- Risiko antargenerasi
Utang hari ini dapat menjadi kewajiban fiskal generasi mendatang. Karena itu, penggunaan utang harus memperhatikan prinsip keadilan antargenerasi.
- Moral hazard
Utang yang terus tersedia dapat menciptakan kecenderungan pemerintah untuk mengandalkan pembiayaan daripada memperbaiki efisiensi penerimaan dan belanja negara.
Dalam ekonomi Islam, hal tersebut bertentangan dengan semangat maslahah apabila pembiayaan justru menciptakan beban sosial yang lebih besar daripada manfaatnya.
Lalu, Apa Alternatif Penyelesaiannya?
Penyelesaian utang luar negeri tidak berarti negara harus langsung melunasi seluruh utangnya. Pendekatan yang lebih realistis adalah mengurangi ketergantungan terhadap utang sekaligus membangun sumber pembiayaan alternatif.
Ada beberapa strategi yang dapat dikembangkan dari perspektif ekonomi Islam.
- Mengubah Orientasi dari Debt-Based Economy menuju Productive Economy
Solusi paling fundamental bukan sekadar mencari utang yang lebih murah, tetapi memperkuat kemampuan ekonomi domestik.
Negara harus meningkatkan produktivitas sektor riil, industri, UMKM, pertanian, ekonomi digital, energi terbarukan, industri halal dan sektor-sektor yang memiliki nilai tambah tinggi.
Prinsipnya sederhana:
utang produktif → meningkatkan kapasitas produksi → meningkatkan pendapatan → memperkuat kemampuan pembayaran.
Sebaliknya:
utang konsumtif → tidak menciptakan kapasitas produksi → menambah beban fiskal.
Dengan demikian, Islam mendorong agar pembiayaan diarahkan kepada aktivitas yang menghasilkan nilai riil, bukan sekadar transaksi finansial.
- Memperluas Sukuk sebagai Alternatif Pembiayaan
Salah satu instrumen yang sangat relevan adalah sukuk.
Berbeda dengan obligasi konvensional yang pada dasarnya berbasis utang berbunga, sukuk dirancang berdasarkan akad dan aset atau aktivitas yang mendasarinya sesuai prinsip syariah.
Pemerintah dapat mengembangkan sukuk untuk membiayai proyek produktif seperti:
- infrastruktur;
- rumah sakit;
- pendidikan;
- energi terbarukan;
- transportasi publik;
- pengelolaan air;
- kawasan industri;
- pertanian;
- dan proyek ekonomi hijau.
Dengan demikian, masyarakat maupun investor tidak hanya memberikan dana kepada negara, tetapi ikut berpartisipasi dalam pembiayaan aset dan kegiatan ekonomi yang memiliki manfaat nyata.
- Mengembangkan Green Sukuk
Tantangan pembangunan saat ini tidak hanya berkaitan dengan pertumbuhan ekonomi, tetapi juga perubahan iklim dan transisi energi.
Karena itu, green sukuk dapat menjadi salah satu instrumen strategis.
Dana yang dihimpun dapat diarahkan pada proyek energi bersih, transportasi rendah karbon, pengelolaan limbah, konservasi lingkungan dan pembangunan infrastruktur berkelanjutan.
Di sini terdapat titik temu yang menarik antara maqashid syariah, ESG dan ekonomi hijau.
Menjaga lingkungan merupakan bagian dari tanggung jawab manusia sebagai khalifah di bumi. Pembiayaan pembangunan seharusnya tidak menghasilkan pertumbuhan ekonomi dengan mengorbankan keberlanjutan ekologis.
- Mengoptimalkan Zakat, Wakaf dan Islamic Social Finance
Zakat memang tidak dapat digunakan begitu saja untuk membayar utang negara. Namun, instrumen Islamic Social Finance dapat berperan dalam mengurangi tekanan fiskal melalui penguatan kesejahteraan masyarakat.
Zakat dapat digunakan untuk meningkatkan kapasitas ekonomi mustahik melalui program produktif. Wakaf dapat dikembangkan untuk pendidikan, kesehatan, fasilitas publik dan kegiatan ekonomi produktif.
Semakin kuat sistem sosial ekonomi masyarakat, semakin kecil kebutuhan pemerintah untuk menanggung seluruh persoalan sosial melalui anggaran negara.
Dengan kata lain Islamic social finance bukan pengganti APBN, tetapi dapat menjadi ekosistem pendukung untuk memperkuat ketahanan ekonomi masyarakat.
- Meningkatkan Penerimaan Negara Tanpa Membebani Masyarakat Miskin
Penyelesaian persoalan utang juga harus dilakukan dari sisi penerimaan.
Negara perlu memperkuat basis pajak, memperbaiki administrasi perpajakan, mengurangi kebocoran, meningkatkan kepatuhan dan memperluas aktivitas ekonomi formal.
Namun, perspektif Islam mengingatkan bahwa pemungutan penerimaan negara harus mempertimbangkan keadilan.
Jangan sampai penyelesaian utang dilakukan dengan meningkatkan beban masyarakat berpenghasilan rendah sementara kelompok ekonomi kuat memperoleh berbagai fasilitas yang tidak proporsional.
Keadilan fiskal berarti mereka yang memiliki kemampuan ekonomi lebih besar memberikan kontribusi yang lebih besar, sementara masyarakat rentan memperoleh perlindungan.
- Efisiensi dan Reformasi Belanja Negara
Mengurangi utang tanpa memperbaiki pengeluaran negara ibarat mengisi ember yang bocor.
Karena itu, diperlukan evaluasi terhadap seluruh belanja publik.
Pertanyaan dasarnya: Apakah setiap rupiah anggaran benar-benar menghasilkan manfaat sosial dan ekonomi?
Program yang tidak efektif, tumpang tindih, pemborosan dan belanja yang rendah multiplier effect perlu dievaluasi.
Dalam perspektif Islam, efisiensi bukan berarti memangkas seluruh belanja. Belanja pendidikan, kesehatan, pengentasan kemiskinan dan pembangunan produktif justru harus diperkuat apabila memberikan kemaslahatan yang luas.
Yang perlu dikurangi adalah israf atau pemborosan.
- Mendorong Bagi Hasil dan Pembiayaan Berbasis Ekuitas
Ekonomi Islam memiliki instrumen yang lebih menekankan hubungan antara pemilik modal dan kegiatan usaha melalui mekanisme bagi hasil.
Konsep mudharabah dan musyarakah, misalnya, dapat menjadi inspirasi bagi pengembangan pembiayaan berbasis ekuitas.
Dalam skala makro, negara dapat mendorong ekosistem investasi yang memungkinkan modal domestik maupun internasional masuk ke sektor produktif melalui penyertaan modal, bukan semata-mata pinjaman.
Ini penting karena pembiayaan berbasis ekuitas lebih dekat dengan prinsip risk sharing, sementara utang pada dasarnya memindahkan kewajiban pembayaran kepada pihak yang berutang.
Bagaimana Jika Utang Sudah Terlanjur Besar?
Pertanyaan yang paling realistis adalah: bagaimana jika negara sudah memiliki utang yang besar?
Islam tidak mengajarkan bahwa kewajiban utang boleh diabaikan begitu saja.
Prinsip menunaikan kewajiban tetap harus dijaga. Karena itu, penyelesaian harus dilakukan melalui strategi yang bertahap.
Pertama, melakukan audit menyeluruh terhadap portofolio utang.
Kedua, membedakan utang berdasarkan tujuan penggunaannya, biaya, tenor, mata uang, risiko dan manfaat ekonomi yang dihasilkan.
Ketiga, melakukan restrukturisasi apabila diperlukan melalui mekanisme yang sah dan adil.
Keempat, mengurangi pembiayaan baru yang tidak produktif.
Kelima, meningkatkan kemampuan pembayaran melalui pertumbuhan ekonomi dan penerimaan negara.
Keenam, memperbesar porsi pembiayaan berbasis aset, investasi dan risk sharing.
Dengan demikian, penyelesaian utang bukan sekadar “membayar utang dengan utang baru”, melainkan mengubah struktur ekonomi sehingga kebutuhan terhadap utang semakin berkurang.
Maqashid Syariah sebagai Kompas
Salah satu kontribusi penting ekonomi Islam adalah memberikan ukuran yang lebih luas mengenai keberhasilan pembangunan.
Keberhasilan ekonomi tidak cukup diukur dari pertumbuhan PDB atau rendahnya rasio utang. Kebijakan pembiayaan juga harus dilihat dari dampaknya terhadap kehidupan manusia.
Dalam kerangka maqashid syariah, kebijakan ekonomi seharusnya mendukung perlindungan agama, jiwa, akal, keturunan dan harta.
Karena itu, pertanyaan terhadap utang luar negeri seharusnya tidak berhenti pada:
“Apakah negara mampu membayar utang?”
Tetapi juga:
“Apakah utang tersebut meningkatkan kemaslahatan masyarakat?”
“Siapa yang menikmati manfaatnya?”
“Siapa yang menanggung bebannya?”
“Apakah utang menciptakan produktivitas atau hanya menunda persoalan?”
Dan yang tidak kalah penting:
“Apakah generasi mendatang memperoleh manfaat yang sebanding dengan beban yang mereka warisi?”
Menuju Ekonomi yang Lebih Mandiri
Perspektif Islam tidak berarti menutup diri dari pembiayaan internasional. Islam juga tidak mengajarkan isolasi ekonomi.
Kerja sama ekonomi internasional dapat memberikan manfaat apabila dibangun atas dasar keadilan, transparansi, saling menguntungkan dan tidak menimbulkan eksploitasi.
Namun, ketergantungan yang berlebihan perlu dihindari.
Karena itu, strategi jangka panjang seharusnya diarahkan pada pembangunan kemandirian ekonomi melalui beberapa agenda:
pertama, memperkuat industri domestik;
kedua, meningkatkan produktivitas UMKM;
ketiga, memperkuat industri halal;
keempat, meningkatkan kualitas sumber daya manusia;
kelima, mengembangkan energi terbarukan;
keenam, memperkuat pasar keuangan syariah;
ketujuh, memperluas investasi berbasis sektor riil;
kedelapan, meningkatkan efektivitas zakat dan wakaf produktif;
kesembilan, memperkuat tata kelola dan pemberantasan kebocoran anggaran; dan
kesepuluh, membangun budaya fiskal yang disiplin.
Dengan strategi tersebut, persoalan utang dapat dipandang bukan hanya sebagai masalah finansial, tetapi sebagai momentum untuk melakukan transformasi ekonomi.
Penutup: Dari “Berapa Besar Utang?” menjadi “Untuk Apa Utang?”
Perdebatan mengenai utang luar negeri sering terjebak pada pertanyaan tentang besar kecilnya angka utang. Padahal, persoalan yang lebih fundamental adalah kualitas utang dan kualitas pengelolaannya.
Dalam perspektif Islam, utang harus ditempatkan dalam kerangka amanah dan kemaslahatan. Pembiayaan yang menghasilkan produktivitas dan manfaat sosial memiliki posisi yang berbeda dengan pembiayaan yang digunakan untuk konsumsi berlebihan atau pengeluaran yang tidak produktif.
Karena itu, alternatif penyelesaian utang luar negeri bukanlah sekadar melunasi utang secepat mungkin, apalagi menambah utang untuk menutup utang lama. Solusi yang lebih fundamental adalah mengubah struktur pembiayaan dan memperkuat kapasitas ekonomi domestik.
Sukuk, green sukuk, investasi berbasis ekuitas, pengembangan wakaf produktif, penguatan zakat, peningkatan penerimaan negara, efisiensi belanja, serta pengembangan sektor riil dapat menjadi bagian dari strategi tersebut.
Pada akhirnya, ekonomi Islam menawarkan satu pesan penting: pembangunan tidak boleh hanya mengejar pertumbuhan, tetapi harus memastikan adanya keadilan, keberlanjutan dan kemaslahatan.
Sebab, ukuran keberhasilan sebuah negara bukan hanya seberapa besar ia mampu memperoleh pembiayaan, tetapi seberapa baik pembiayaan tersebut diubah menjadi kesejahteraan masyarakat dan masa depan yang lebih adil bagi generasi berikutnya.
Jika artikel ini akan dimuat sebagai artikel opini/media massa, saya bisa mengembangkannya menjadi versi yang lebih tajam dengan data utang luar negeri Indonesia terbaru, rasio terhadap PDB, pembayaran bunga, dan contoh sukuk/green sukuk Indonesia, sehingga argumennya lebih kuat dan aktual.