Oleh: Dr. Husnul Khatiman, S.E., M.Si.
Krisis iklim semakin sulit dipandang hanya sebagai persoalan lingkungan. Banjir, kekeringan, kenaikan muka air laut, perubahan pola cuaca, dan meningkatnya risiko bencana memiliki konsekuensi langsung terhadap ekonomi, infrastruktur, kesehatan, pangan, dan kesejahteraan masyarakat.
Masalahnya sederhana tetapi besar: transisi menuju ekonomi rendah karbon membutuhkan pembiayaan dalam jumlah yang sangat besar.
Kementerian Keuangan menyebut kebutuhan pendanaan untuk aksi iklim di Indonesia mencapai lebih dari Rp4.000 triliun, sementara kebutuhan pembiayaan untuk mencapai target Sustainable Development Goals (SDGs) diperkirakan lebih dari Rp14.000 triliun. Angka tersebut menunjukkan bahwa pemerintah tidak dapat mengandalkan APBN semata. Mobilisasi modal swasta dan pengembangan instrumen pembiayaan inovatif menjadi semakin penting. (Fiskal Kemenkeu)
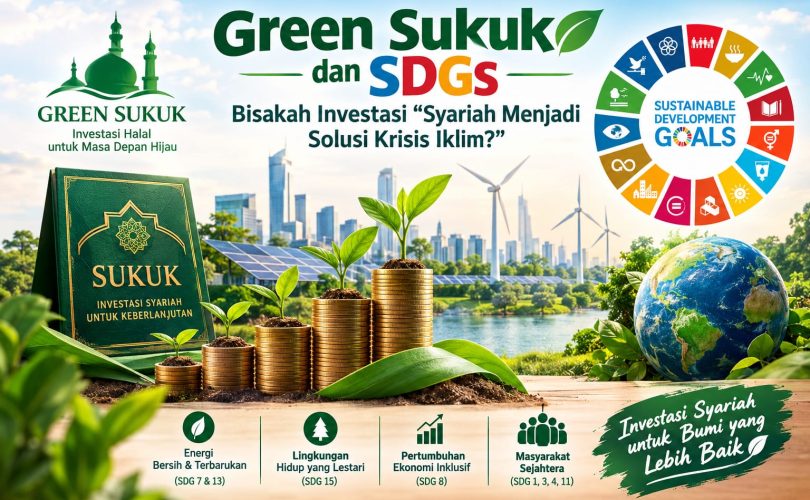
Di tengah kebutuhan tersebut, muncul pertanyaan menarik: bisakah investasi syariah menjadi bagian dari solusi krisis iklim? Salah satu instrumen yang relevan adalah green sukuk.
Green Sukuk: Ketika Keuangan Syariah Bertemu Agenda Iklim
Secara sederhana, green sukuk merupakan instrumen sukuk yang hasil penerbitannya dialokasikan untuk membiayai atau membiayai kembali proyek yang memberikan manfaat lingkungan.
Kementerian Keuangan mendefinisikan green sukuk pemerintah sebagai surat berharga syariah yang digunakan untuk membiayai proyek dengan manfaat lingkungan, antara lain energi terbarukan, efisiensi energi, pengelolaan limbah, dan pengelolaan sumber daya alam secara berkelanjutan. (DJPPR)
Di sinilah terdapat pertemuan menarik antara keuangan syariah dan pembangunan berkelanjutan. Keuangan syariah tidak semata-mata berbicara mengenai keuntungan finansial. Di dalamnya terdapat prinsip kepatuhan syariah, keadilan, kemaslahatan, amanah, dan tanggung jawab. Sementara itu, agenda SDGs menempatkan pembangunan ekonomi, kesejahteraan sosial, dan keberlanjutan lingkungan dalam satu kerangka pembangunan.
Dengan demikian, green sukuk memiliki karakter yang menarik: modal investor diarahkan kepada kegiatan pembangunan yang memiliki tujuan lingkungan sekaligus menggunakan struktur pembiayaan yang sesuai prinsip syariah.
Namun, satu hal perlu ditegaskan sejak awal: sukuk yang berlabel hijau tidak otomatis menyelesaikan krisis iklim. Yang menentukan adalah ke mana dana tersebut dialokasikan dan seberapa besar dampak yang benar-benar dihasilkan.
Indonesia dan Green Sukuk: Bukan Lagi Eksperimen
Indonesia termasuk negara yang relatif aktif mengembangkan green sukuk. Pemerintah pertama kali menerbitkan green sukuk di pasar global pada 2018. Berdasarkan Green Sukuk Allocation and Impact Report 2024, sampai dengan 2023 akumulasi penerbitan green sukuk global Indonesia mencapai sekitar USD9,59 miliar.
Angka tersebut terdiri antara lain dari penerbitan global sebesar USD6 miliar, domestic retail green sukuk sekitar Rp30,68 triliun, dan domestic wholesale green sukuk sekitar Rp22,22 triliun dalam rangkaian penerbitan yang dilaporkan. (API DJPPR)
Pada 2023 saja, penerbitan green sukuk mencapai sekitar USD2,64 miliar, terdiri dari USD1 miliar dari pasar global dan USD1,64 miliar dari pasar domestik. (API DJPPR)
Ini menunjukkan bahwa green sukuk Indonesia telah berkembang dari sekadar inovasi pasar modal menjadi salah satu instrumen pembiayaan pembangunan. Perkembangannya juga berlanjut.
Pada 2026, pemerintah kembali memasukkan green sukuk dalam lelang SBSN melalui seri PBSG002. Dalam rencana lelang April 2026, pemerintah menjelaskan bahwa penerbitan green sukuk domestik tersebut merupakan bagian dari program yang telah dilakukan di pasar global dan pasar domestik. Pemerintah mencatat bahwa program green sukuk telah dilakukan delapan kali di pasar global sejak 2018 dan melalui 11 penerbitan retail green sukuk di pasar domestik sejak 2019. (DJPPR). Artinya, pada 2026 green sukuk sudah menjadi bagian dari arsitektur pembiayaan pemerintah, bukan lagi sekadar produk eksperimental.
Masyarakat Juga Bisa Ikut Membiayai Proyek Hijau
Perkembangan menarik lainnya adalah semakin terbukanya akses masyarakat terhadap instrumen tersebut. Pada 2026 pemerintah menawarkan ST016T4, yaitu Sukuk Tabungan dengan format green sukuk dan tenor empat tahun. Instrumen ini memiliki minimum pemesanan Rp1 juta dan menggunakan akad wakalah. Dana yang dihimpun digunakan dalam kerangka pembiayaan APBN, termasuk proyek-proyek hijau. Untuk periode pertama, tingkat imbalan ST016T4 ditetapkan sebesar 6,25% dengan mekanisme floating with floor. (DJPPR)
Hal Ini menarik dari perspektif inklusi keuangan. Pembiayaan perubahan iklim tidak lagi hanya menjadi urusan pemerintah, bank, perusahaan besar, atau investor institusional. Masyarakat individu juga dapat berpartisipasi melalui instrumen investasi syariah.
Dengan kata lain, green sukuk memungkinkan hubungan yang lebih langsung antara:
investor → modal → proyek hijau → dampak lingkungan → SDGs.
Namun, rantai tersebut hanya bermakna jika setiap mata rantainya dapat diverifikasi.
Untuk Apa Dana Green Sukuk Digunakan?
Data pemerintah menunjukkan bahwa dana green sukuk telah diarahkan ke berbagai sektor. Dalam laporan alokasi dan dampak 2024, kategori proyek mencakup energi terbarukan, efisiensi energi, transportasi berkelanjutan, pengelolaan sumber daya alam di daratan, bangunan hijau, pengelolaan air dan air limbah, serta ketahanan terhadap perubahan iklim dan pengurangan risiko bencana. (API DJPPR)
Salah satu sektor yang menarik adalah transportasi berkelanjutan. Laporan tersebut mencatat bahwa proyek infrastruktur perkeretaapian yang dibiayai dan/atau dibiayai kembali melalui green sukuk diperkirakan berkontribusi terhadap pengurangan emisi sebesar sekitar 2,78 juta ton CO₂e secara total dari proyek yang dilaporkan. Program konversi kendaraan bermotor berbahan bakar internal menjadi kendaraan listrik juga dilaporkan menghasilkan kontribusi pengurangan emisi tambahan. (API DJPPR)
Di sektor pengelolaan sumber daya alam, laporan yang sama mencatat kegiatan rehabilitasi hutan dan lahan sekitar 74.024 hektare, produksi sekitar 39,677 juta bibit, serta rehabilitasi lahan gambut sekitar 2.150 hektare dalam proyek-proyek yang dilaporkan. (API DJPPR)
Untuk ketahanan terhadap perubahan iklim, proyek yang dibiayai mencakup antara lain infrastruktur pengendalian banjir, perlindungan pesisir, jaringan air baku, irigasi, waduk, dan berbagai infrastruktur penyimpanan air. (API DJPPR)
Data tersebut penting karena menunjukkan bahwa pembicaraan mengenai green sukuk tidak berhenti pada angka penerbitan. Sudah terdapat upaya untuk menghubungkan dana yang dihimpun dengan output dan outcome lingkungan.
Lalu, Apa Hubungannya dengan SDGs?
Hubungan green sukuk dengan SDGs dapat dilihat melalui jenis proyek yang dibiayai. Pembiayaan energi bersih berhubungan dengan SDG 7: Affordable and Clean Energy.
Transportasi berkelanjutan dan pembangunan infrastruktur dapat berkontribusi pada SDG 9: Industry, Innovation and Infrastructure serta SDG 11: Sustainable Cities and Communities.
Rehabilitasi lingkungan dan pengurangan emisi berkaitan dengan SDG 13: Climate Action.
Sementara itu, pembangunan infrastruktur air, pengelolaan sumber daya alam, serta aktivitas ekonomi yang muncul dari proyek pembangunan dapat memiliki keterkaitan dengan berbagai tujuan SDGs lainnya.
Tetapi hubungan tersebut sebaiknya tidak dipahami secara mekanis. Sebuah proyek tidak otomatis memberikan kontribusi besar kepada SDGs hanya karena berada dalam kategori “hijau”.
Yang lebih penting adalah dampak aktualnya.
Misalnya, membangun infrastruktur transportasi memang dapat dikategorikan sebagai investasi berkelanjutan. Tetapi pertanyaan berikutnya adalah: apakah infrastruktur tersebut benar-benar mengurangi penggunaan kendaraan beremisi tinggi? Apakah masyarakat menggunakannya? Apakah emisi benar-benar turun? Apakah manfaat ekonominya menjangkau kelompok masyarakat yang lebih luas? Di sinilah kualitas impact measurement menjadi sangat penting.
Tantangan: Jangan Sampai Green Sukuk Hanya Menjadi Green Label
Pertumbuhan green sukuk merupakan perkembangan positif, tetapi tidak berarti instrumen ini bebas dari persoalan. Tantangan pertama adalah additionality: apakah pembiayaan tersebut benar-benar menghasilkan tambahan investasi hijau yang sebelumnya sulit dilakukan, atau hanya mengganti sumber pembiayaan proyek yang memang sudah akan dilaksanakan?
Tantangan kedua adalah impact measurement. Laporan pemerintah memang sudah menyajikan berbagai indikator dampak. Namun, beberapa indikator masih memiliki keterbatasan. Dalam laporan 2024, misalnya, pengurangan emisi tahunan untuk sejumlah proyek energi terbarukan dan bangunan hijau masih dinyatakan belum dihitung. (API DJPPR)
Ini bukan berarti proyek tersebut tidak memberikan manfaat.
Namun, dari perspektif akuntabilitas publik, klaim keberlanjutan akan semakin kuat jika dampaknya dapat dihitung, diverifikasi, dan dibandingkan secara konsisten dari waktu ke waktu.
Tantangan ketiga adalah transparansi. Investor tidak cukup diberi informasi bahwa dananya digunakan untuk proyek hijau. Mereka membutuhkan informasi mengenai:
* proyek apa yang dibiayai;
* berapa dana yang dialokasikan;
* indikator lingkungan yang digunakan;
* berapa dampak yang dihasilkan;
* siapa yang melakukan verifikasi;
* dan apakah target dampak tersebut tercapai.
Semakin besar pasar green sukuk, semakin tinggi pula tuntutan terhadap transparansi tersebut.
Green Sukuk dan Masa Depan Keuangan Syariah
Ada peluang yang lebih besar di balik perkembangan green sukuk. Selama ini keuangan syariah sering dibicarakan dalam konteks industri perbankan, pasar modal, sukuk, dan pembiayaan halal. Ke depan, diskusi tersebut perlu diperluas menuju Islamic sustainable finance.
Pertanyaannya bukan lagi sekadar: Apakah instrumen ini sesuai syariah? Tetapi juga apa dampak ekonomi, sosial, dan lingkungan dari aktivitas yang dibiayai?
Perubahan cara berpikir tersebut penting. Prinsip maqāṣid al-sharīʿah, misalnya, dapat membuka ruang diskusi mengenai bagaimana tujuan perlindungan dan kemaslahatan manusia diterjemahkan ke dalam pembiayaan yang memperhatikan keberlanjutan lingkungan.
Dalam perspektif tersebut, menjaga lingkungan bukan sekadar agenda global, tetapi dapat dibaca sebagai bagian dari tanggung jawab menjaga keberlangsungan kehidupan dan kemaslahatan generasi sekarang maupun generasi mendatang.
Jadi, Bisakah Green Sukuk Menjadi Solusi Krisis Iklim?
Jawabannya harus realistis. Green sukuk bukan solusi tunggal terhadap krisis iklim. Krisis iklim membutuhkan kombinasi kebijakan publik, transformasi energi, teknologi, perubahan perilaku, penguatan regulasi, investasi swasta, inovasi industri, dan pembiayaan jangka panjang.
Tetapi green sukuk dapat menjadi salah satu instrumen penting dalam ekosistem pembiayaan transisi menuju ekonomi rendah karbon dan pembangunan berkelanjutan.
Data Indonesia menunjukkan bahwa instrumen ini telah berkembang cukup signifikan. Akumulasi penerbitan global hingga 2023 telah mencapai USD9,59 miliar, sementara pemerintah terus mengembangkan penerbitan domestik, termasuk green sukuk ritel yang dapat diakses masyarakat. (API DJPPR)
Yang perlu dijaga adalah agar pertumbuhan nominal tersebut tidak menjadi satu-satunya ukuran keberhasilan. Ukuran yang lebih penting adalah dampak. Berapa emisi yang benar-benar berkurang? Berapa hektare lingkungan yang dipulihkan? Berapa masyarakat yang memperoleh manfaat? Berapa besar peningkatan ketahanan terhadap bencana? Dan apakah manfaat tersebut dapat dipertahankan dalam jangka panjang?
Dari Green Investment Menuju Green Impact
Pada akhirnya, masa depan green sukuk tidak hanya ditentukan oleh seberapa besar instrumen ini diterbitkan, tetapi oleh seberapa kuat hubungan antara uang yang dihimpun dan perubahan yang dihasilkan.
Investor membutuhkan transparansi.
Pemerintah membutuhkan kredibilitas.
Masyarakat membutuhkan manfaat. Dan lingkungan membutuhkan hasil yang dapat diukur.
Karena itu, agenda berikutnya bukan sekadar memperbesar pasar green sukuk, tetapi meningkatkan kualitas green impact yang dihasilkan.
Jika investasi syariah mampu menghubungkan prinsip syariah, kebutuhan pembiayaan pembangunan, kepentingan investor, dan dampak lingkungan yang terukur, maka green sukuk dapat memainkan peran strategis dalam transisi menuju ekonomi berkelanjutan.
Pertanyaan akhirnya bukan lagi sekadar: Apakah green sukuk itu hijau? Pertanyaan yang jauh lebih penting adalah: Seberapa besar perubahan hijau yang benar-benar dihasilkan oleh setiap rupiah yang kita investasikan? Di situlah masa depan green sukuk seharusnya diukur.